Licitação Online
Publicado em Licitação Online (https://www.licitacao.online)

Início > Processo de Pagamento

PROCESSO DE PAGAMENTO NA ADMINISTRAÇÃO PÚBLICA

  • Login ou registre-se para postar comentários
Processo de pagamento • Documentação

Como instruir corretamente o processo de pagamento na Administração Pública

A apresentação da nota fiscal é apenas uma parte da documentação necessária ao pagamento de uma contratação pública. A Administração precisa comprovar a execução do objeto, verificar a manutenção das condições de habilitação da contratada e reunir os documentos exigidos pelo contrato e pela legislação aplicável.

Nos contratos de serviços com dedicação exclusiva de mão de obra, existem ainda procedimentos específicos de fiscalização das obrigações trabalhistas, previdenciárias e relativas ao FGTS.

Nota fiscal Regularidade fiscal SICAF Terceirização Documentação
Documentação do processo de pagamento na Administração Pública

Juntada de documentos no processo de pagamento

A documentação necessária varia conforme o objeto contratado, as exigências do edital e do contrato e a natureza da despesa. Como regra, o processo deve conter elementos suficientes para demonstrar que a obrigação foi cumprida e que o pagamento está sendo realizado ao verdadeiro credor, pelo valor efetivamente devido.

Documentos da cobrança

  • nota fiscal, fatura ou documento de cobrança equivalente;
  • identificação do contrato ou instrumento correspondente;
  • referência ao período ou à parcela executada;
  • documentos exigidos especificamente pelo contrato.

Documentos da Administração

  • comprovação do recebimento ou ateste da execução;
  • registros produzidos pela fiscalização contratual;
  • consulta às condições de habilitação da contratada;
  • demais documentos necessários à instrução do pagamento.
Lei nº 14.133/2021 — art. 92, inciso XVI

O contratado deve “manter, durante toda a execução do contrato [...] todas as condições exigidas para a habilitação na licitação”.

Portanto, a habilitação não constitui uma exigência restrita ao momento da licitação. A empresa deve conservar, ao longo da execução contratual, as condições exigidas para sua contratação.

Regularidade fiscal e trabalhista

Antes do pagamento, deve ser verificada a manutenção das condições exigidas para a habilitação. A forma dessa verificação dependerá do ente contratante e dos sistemas disponíveis.

Na Administração Pública federal abrangida pelo SICAF, grande parte dessa conferência é realizada diretamente pelo sistema, sem necessidade de exigir da contratada a impressão de certidões que já estejam disponíveis eletronicamente.

Quando necessária a comprovação por documentos, poderão ser verificadas, conforme o caso:

  • Certidão de Débitos Relativos a Créditos Tributários Federais e à Dívida Ativa da União;
  • Certificado de Regularidade do FGTS — CRF;
  • Certidão Negativa de Débitos Trabalhistas — CNDT;
  • certidões de regularidade perante as Fazendas Estadual ou Distrital e Municipal, de acordo com as exigências aplicáveis;
  • demais condições de habilitação ou qualificação exigidas para a contratação.
A antiga CND do INSS não deve ser relacionada separadamente

A certidão federal expedida conjuntamente pela Receita Federal do Brasil e pela Procuradoria-Geral da Fazenda Nacional abrange também os débitos previdenciários. A antiga estrutura da página, que relacionava uma CND do INSS e outra certidão federal, encontrava-se desatualizada.  

SICAF no processo de pagamento

A antiga versão desta página indicava que o fornecedor deveria apresentar o SICAF junto com a nota fiscal e fundamentava a orientação na Instrução Normativa nº 2/2010. Essa norma foi revogada.

Atualmente, no âmbito do Poder Executivo Federal, a matéria é disciplinada pela Instrução Normativa nº 3/2018.

IN nº 3/2018 — art. 31

“A cada pagamento ao fornecedor a Administração realizará consulta ao Sicaf para verificar a manutenção das condições de habilitação”.

A lógica, portanto, é diferente: em vez de simplesmente exigir que o fornecedor entregue um “SICAF impresso”, cabe à Administração realizar a consulta e registrar no processo o resultado necessário à instrução do pagamento.

SICAF irregular não significa, automaticamente, pagamento retido

A contratada continua obrigada a regularizar sua situação e poderá sofrer as consequências contratuais cabíveis. Entretanto, a simples perda de uma condição de habilitação não autoriza, por si só, a retenção do pagamento referente a objeto efetivamente executado.

IN SEGES/ME nº 77/2022 — art. 8º, § 1º

“A eventual perda das condições de que trata o caput não enseja, por si, retenção de pagamento pela Administração.”

Documentação nos serviços terceirizados

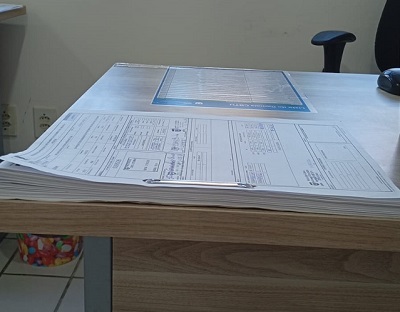
Processo de pagamento (PROPAG) de serviço contínuo, com grande volume de documentos impressos empilhados sobre uma mesa.
Primeiro, uma distinção importante

As rotinas reforçadas de fiscalização trabalhista não decorrem simplesmente do fato de o serviço ser contínuo. Elas são próprias, sobretudo, dos contratos de serviços contínuos com regime de dedicação exclusiva de mão de obra.

Para esses contratos, a IN SEGES/MP nº 5/2017, atualizada, estabelece uma fiscalização administrativa específica.

A sistemática atual não deve ser resumida à ideia de que toda a documentação trabalhista da empresa precisa ser anexada integralmente a cada nota fiscal. A IN organiza a fiscalização em diferentes momentos.

1

No início da prestação dos serviços

São conferidos os empregados vinculados ao contrato e documentos iniciais necessários à fiscalização, como relação dos trabalhadores, função, jornada e documentos admissionais exigíveis.

2

Antes do pagamento mensal

É verificada a situação da empresa no SICAF e, quando as informações não estiverem regulares ou disponíveis no sistema, são conferidas as certidões correspondentes.

3

Fiscalização das obrigações do mês anterior

O fiscal administrativo verifica a efetiva realização dos dispêndios relativos aos salários e às obrigações trabalhistas, previdenciárias e referentes ao FGTS, registrando sua atuação.

4

Documentos solicitados pela Administração

Folha de pagamento, contracheques, comprovantes de depósitos, benefícios e documentos relacionados ao FGTS e às contribuições previdenciárias podem ser exigidos quando necessários à fiscalização.

5

Fiscalização por amostragem

A própria IN nº 5/2017 admite a utilização de critérios estatísticos e procedimentos por amostragem, permitindo que a fiscalização seja direcionada aos riscos relevantes do contrato.

IN SEGES/MP nº 5/2017 — Anexo VIII-B, item 1

A norma admite expressamente que a fiscalização administrativa nos contratos com dedicação exclusiva de mão de obra seja realizada com base em critérios estatísticos, considerando principalmente falhas capazes de afetar o contrato como um todo.

O objetivo não é criar um “pacote de papéis” para cada nota fiscal

A documentação deve servir à fiscalização efetiva do contrato. Algumas comprovações são periódicas; outras são exigidas quando houver necessidade ou por amostragem. A intensidade da fiscalização deve acompanhar os riscos identificados durante a execução.

E a antiga documentação da SEFIP, GFIP e GPS?

A versão anterior desta página orientava a juntada de Relação de Empregados, Analítico GRF, Analítico GPS, protocolo de envio da SEFIP, GFIP e GPS. Essa descrição retratava corretamente uma rotina utilizada durante muitos anos, mas não representa mais, de forma geral, o ambiente atual das obrigações trabalhistas e previdenciárias.

As informações passaram a ser produzidas e declaradas por sistemas eletrônicos mais recentes, especialmente eSocial, DCTFWeb e FGTS Digital, sem prejuízo da utilização dos sistemas anteriores para competências e situações em que ainda sejam aplicáveis.

SEFIP/GFIP como principal declaração previdenciária
→
eSocial e DCTFWeb
GPS como principal documento de recolhimento previdenciário
→
DCTFWeb e documento de arrecadação correspondente
GFIP/SEFIP como rotina corrente do FGTS
→
FGTS Digital para as competências abrangidas pelo novo sistema
Atenção às competências antigas

O fato de os sistemas atuais terem substituído grande parte das rotinas anteriores não torna inválida a documentação antiga. SEFIP, GFIP, GPS e documentos correlatos continuam pertinentes quando se referirem a períodos em que eram os instrumentos legalmente utilizados.

Por que essa fiscalização documental é importante?

A redação antiga desta página afirmava que esses documentos seriam necessários para que o Governo se eximisse da responsabilidade pelos empregados da contratada. A afirmação era excessivamente ampla.

A finalidade da fiscalização é verificar o cumprimento do contrato, identificar inadimplementos e permitir que a Administração adote tempestivamente as providências cabíveis.

Nos contratos contínuos com dedicação exclusiva de mão de obra, o art. 121, § 2º, da Lei nº 14.133/2021 estabelece responsabilidade solidária pelos encargos previdenciários e subsidiária pelos encargos trabalhistas quando for comprovada falha da Administração na fiscalização das obrigações do contratado. Todavia, se for comprovado que foi esgotada acapacidade econômica da prestadora de serviços o tomador acaba respondendo subsidiariamente mesmo tendo feito todo o acompanhamento e fiscalização corretamente sem nenhuma negligência. Portanto, a análise da aceitação da Planilha de Custos e Formação de Preços (PCFP) na fase externa da licitação no tocante ao quesito da exequibilidade da proposta é muito mais importante. 

Fiscalizar é mais do que juntar documentos

Uma pasta cheia de certidões e relatórios, por si só, não demonstra fiscalização eficiente. O importante é que os documentos sejam analisados, que inconsistências sejam identificadas e que existam registros das providências adotadas pela Administração.

Gestão de riscos na terceirização

Se a PCFP é exequível, por que uma empresa pode quebrar sem dinheiro para pagar seus empregados?

Uma empresa pode tornar-se insolvente por inúmeros fatores alheios a determinado contrato: prejuízos em outros negócios, endividamento, inadimplência de clientes, passivos tributários, crises ou acontecimentos extraordinários.

Mas considere um cenário ideal: a Planilha de Custos e Formação de Preços (PCFP) foi corretamente elaborada e era exequível, o contrato foi regularmente executado e pago, a fiscalização foi realizada, não ocorreu evento extraordinário capaz de explicar a quebra e, ainda assim, a prestadora chega ao momento de pagar férias, 13º salário, rescisões ou outras obrigações sem recursos.

Nesse cenário, o problema deixa de estar, em princípio, na suficiência do preço e passa a exigir uma análise da gestão financeira, contábil e patrimonial da própria contratada.

Três camadas diferentes de proteção

1

PCFP

Verifica se o preço possui capacidade econômica para suportar salários, encargos, benefícios, férias, 13º salário, substituições, rescisões e demais custos necessários à execução do contrato.

2

Contabilidade e balancetes

Devem demonstrar a situação patrimonial e o resultado da empresa com observância das Normas Brasileiras de Contabilidade, reconhecendo as despesas e obrigações no período correto.

3

Gerenciamento de riscos

Mecanismos como a Conta-Depósito Vinculada impedem que determinadas parcelas trabalhistas permaneçam livremente disponíveis no caixa da empresa para utilização em outras finalidades.

Visão contábil: a NBC TG 33 (R2) — Benefícios a Empregados

A NBC TG 33 (R2) não determina a elaboração de um balancete mensal. Sua importância neste contexto é outra: ela integra o conjunto de normas técnicas que precisa ser observado pela contabilidade para que um balancete represente adequadamente a situação patrimonial e o resultado da empresa.

O item 11 da norma determina que, quando o empregado tiver prestado serviços durante o período contábil, os benefícios de curto prazo correspondentes sejam reconhecidos “como passivo (despesa acumulada)” e “como despesa”, observadas as regras previstas na própria norma.

Nas licenças remuneradas cumulativas, a NBC TG 33 determina o reconhecimento à medida que o serviço prestado pelo empregado aumenta seu direito a ausências remuneradas futuras. As férias são um exemplo particularmente importante dessa situação.

A lógica contábil é fundamental para empresas intensivas em mão de obra: a obrigação pode existir economicamente antes do desembolso financeiro. O fato de o pagamento ocorrer somente meses depois não significa que o recurso existente hoje no caixa represente lucro.

Saldo bancário é disponibilidade financeira. Lucro é resultado contabilmente apurado. Uma coisa não se confunde com a outra.

O balancete usado para distribuir lucros precisa ser contabilmente correto

Quando a sociedade pretende realizar distribuições periódicas de lucros ou dividendos com base em resultados intermediários, não basta verificar quanto dinheiro existe na conta bancária nem produzir um balancete simplificado sem critérios técnicos.

O balancete utilizado como suporte para essa decisão precisa decorrer de escrituração contábil regular e atualizada e refletir os ativos, passivos, receitas e despesas segundo as Normas Brasileiras de Contabilidade aplicáveis à entidade.

É exatamente nesse ponto que a NBC TG 33 se relaciona com a distribuição de lucros em empresas terceirizadas. Se obrigações com empregados já incorridas forem omitidas, postergadas ou mensuradas incorretamente, o resultado apresentado pelo balancete poderá ficar artificialmente elevado.

Um balancete que desconsidere obrigações trabalhistas existentes pode indicar um “lucro” que desapareceria se a contabilidade estivesse corretamente elaborada. Uma distribuição realizada sobre esse resultado pode retirar da empresa justamente os recursos necessários para honrar obrigações posteriores.

Escrituração contábil atualizada
→
Reconhecimento correto dos passivos e despesas
→
Lucro efetivamente disponível para distribuição

Portanto, a NBC TG 33 não “valida” sozinha um balancete. Ela é uma das normas que devem ser observadas para que a informação contábil nele apresentada seja tecnicamente adequada. Outras normas contábeis também poderão ser aplicáveis conforme a natureza, o porte e as operações da entidade.

O problema não está em distribuir lucros. Está em distribuir como lucro aquilo que uma contabilidade correta demonstraria já estar comprometido com obrigações da empresa.

PCFP e contabilidade cumprem funções diferentes

Também é importante não confundir a provisão econômica utilizada na formação da PCFP com o reconhecimento contábil realizado pela empresa.

A PCFP demonstra que o preço ofertado possui recursos suficientes para suportar os custos esperados da execução. Ela responde, essencialmente, à pergunta: “o preço comporta os custos deste contrato?”

Já a contabilidade registra os fatos efetivamente ocorridos e reconhece receitas, despesas, ativos e passivos de acordo com as normas técnicas aplicáveis. Ela permite responder a outra pergunta: “depois de reconhecidas corretamente todas as obrigações e despesas, qual foi efetivamente o resultado da empresa?”

Portanto, uma PCFP perfeitamente exequível pode gerar os recursos necessários à execução e, mesmo assim, a empresa ser descapitalizada se seus administradores distribuírem como lucro valores que não correspondem ao resultado efetivamente apurado pela contabilidade.

A Conta-Depósito Vinculada reduz justamente esse risco

Nos contratos sujeitos à Conta-Depósito Vinculada — Bloqueada para Movimentação, determinadas parcelas deixam de permanecer livremente disponíveis no caixa operacional da prestadora.

O Anexo XII da IN SEGES/MP nº 5/2017 determina que sejam destacadas do valor mensal do contrato as provisões relativas ao 13º salário, férias e 1/3 constitucional, multa sobre o FGTS e encargos sobre férias e 13º salário.

Esses recursos são depositados em conta aberta em nome da contratada, porém bloqueada para movimentação, e sua utilização depende de autorização do órgão ou entidade contratante para o pagamento das obrigações previstas na norma.

Nesse modelo, a Administração cria uma barreira financeira adicional: além de o custo estar previsto na PCFP e de a obrigação precisar ser reconhecida contabilmente, determinadas parcelas são fisicamente segregadas do caixa livre da contratada.

Onde não existe mecanismo de segregação, o risco é maior

Em contratações nas quais não exista Conta-Depósito Vinculada, Pagamento pelo Fato Gerador ou mecanismo equivalente, os recursos recebidos permanecem no fluxo financeiro normal da prestadora.

Isso não significa que devam permanecer parados em determinada conta bancária. Significa que a empresa precisa administrá-los considerando as obrigações existentes e o resultado efetivamente apurado pela contabilidade.

Se os administradores observarem apenas o saldo bancário e realizarem retiradas ou distribuições sem balancetes idôneos e sem o correto reconhecimento dos passivos, poderão utilizar hoje recursos que serão necessários para pagar obrigações já formadas ou que amadurecerão financeiramente nos meses seguintes.

É assim que uma empresa pode ter um contrato economicamente exequível e, ainda assim, tornar-se financeiramente incapaz de cumprir suas obrigações.

Quando a quebra ocorre apesar de o contrato ser exequível

Retomemos o cenário proposto: a PCFP era exequível, o preço foi corretamente dimensionado, a Administração pagou regularmente, a empresa vinha executando o contrato e não se identifica fato extraordinário capaz de explicar sua insolvência.

Se, mesmo assim, a prestadora chega sem recursos ao momento de quitar férias, 13º salário, verbas rescisórias ou outras obrigações contempladas economicamente no preço, torna-se pertinente investigar como ocorreu a descapitalização da empresa.

Nessa apuração, assumem especial importância os balancetes intermediários utilizados para suportar distribuições de lucros, o Livro Razão, a movimentação das contas de sócios e administradores, adiantamentos, retiradas, distribuição de resultados, empréstimos a partes relacionadas, transferências patrimoniais e outros fatos capazes de demonstrar a destinação dos recursos durante a execução.

A insolvência, isoladamente, não prova que houve retirada irregular pelos sócios. Entretanto, no cenário descrito, é razoável deslocar parte da investigação da pergunta “o preço era suficiente?” para outra: “o que aconteceu com os recursos e com o patrimônio da prestadora?”

Distribuição indevida de lucros e responsabilidade patrimonial

O Código Civil oferece fundamentos importantes para essa investigação. O art. 1.009 estabelece:

“A distribuição de lucros ilícitos ou fictícios acarreta responsabilidade solidária dos administradores que a realizarem e dos sócios que os receberem, conhecendo ou devendo conhecer-lhes a ilegitimidade.”

Para as sociedades limitadas, o art. 1.059 dispõe:

“Os sócios serão obrigados à reposição dos lucros e das quantias retiradas, a qualquer título, ainda que autorizados pelo contrato, quando tais lucros ou quantia se distribuírem com prejuízo do capital.”

O próprio Código Civil também exige diligência do administrador. O art. 1.011 determina que ele tenha, no exercício de suas funções, o cuidado e a diligência que uma pessoa ativa e proba empregaria na administração de seus próprios negócios.

Portanto, a existência de dinheiro em conta não autoriza, por si só, sua distribuição aos sócios. Se a retirada foi classificada como lucro, deve existir resultado contábil idôneo que lhe dê suporte.

Havendo elementos concretos de abuso da personalidade jurídica, desvio de finalidade ou confusão patrimonial, poderá ainda ser examinada a aplicação do art. 50 do Código Civil, inclusive por meio do incidente processual de desconsideração da personalidade jurídica.

A responsabilização dos sócios ou administradores, contudo, deve decorrer das circunstâncias efetivamente demonstradas pela documentação contábil e patrimonial, e não simplesmente da existência da insolvência.

E onde entra o Tema 1.118 do STF?

É nesse ponto que o Tema 1.118 da repercussão geral do STF, julgado em 13/02/2025, assume especial relevância para a Administração Pública.

Durante anos, a mera insolvência da prestadora podia acabar levando, na prática, à execução do tomador público mesmo quando a Administração apresentava extensa documentação de fiscalização. A discussão acabava se deslocando para saber se o Poder Público havia conseguido provar que sua fiscalização fora suficientemente eficaz.

O Tema 1.118 enfrentou diretamente a questão do ônus da prova e afastou a possibilidade de responsabilização subsidiária fundada exclusivamente na inversão desse ônus.

“Não há responsabilidade subsidiária da Administração Pública por encargos trabalhistas gerados pelo inadimplemento de empresa prestadora de serviços contratada, se amparada exclusivamente na premissa da inversão do ônus da prova [...]”

O STF estabeleceu que permanece indispensável a comprovação, pela parte autora, da efetiva existência de comportamento negligente ou de nexo de causalidade entre o dano alegado e uma conduta comissiva ou omissiva do Poder Público.

A própria tese oferece um exemplo concreto: há comportamento negligente quando a Administração recebe notificação formal de que a empresa está descumprindo obrigações trabalhistas e permanece inerte.

Ao mesmo tempo, o STF não dispensou a Administração de prevenir o risco. O Tema 1.118 também determinou a adoção, nos contratos de terceirização, de medidas destinadas a assegurar o cumprimento das obrigações trabalhistas.

Portanto, é necessário separar duas situações: falha concreta de fiscalização da Administração e má gestão financeira ou patrimonial da contratada. A segunda não pode ser automaticamente utilizada como prova da primeira.

Se a proposta era exequível, a Administração pagou regularmente, utilizou os mecanismos de proteção cabíveis, fiscalizou as obrigações exigidas e adotou providências diante das irregularidades de que teve conhecimento, a posterior insolvência da prestadora não demonstra, por si só, negligência do tomador público.

Em síntese: A PCFP demonstra se o preço contratado possui capacidade econômica para suportar os custos da execução. A contabilidade, por sua vez, deve registrar corretamente os fatos econômicos segundo as Normas Brasileiras de Contabilidade. Nesse contexto, a NBC TG 33 exige o adequado reconhecimento das obrigações relacionadas aos benefícios dos empregados, ainda que o respectivo desembolso financeiro somente ocorra posteriormente. Por isso, balancetes intermediários utilizados para apuração e distribuição de lucros precisam refletir corretamente os passivos e despesas já incorridos: saldo bancário não é sinônimo de lucro distribuível. Mecanismos como a Conta-Depósito Vinculada acrescentam uma camada adicional de proteção ao retirar determinadas parcelas trabalhistas do caixa livre da prestadora.

Se o contrato possuía uma PCFP exequível, foi regularmente pago e fiscalizado e, ainda assim, a empresa chega à insolvência sem recursos para honrar obrigações contempladas no preço, é necessário distinguir uma eventual falha concreta da Administração de uma possível má gestão financeira ou patrimonial da contratada. O Tema 1.118 do STF reforça essa separação ao exigir prova de comportamento negligente ou nexo causal para responsabilização subsidiária do Poder Público. Na ausência dessa falha, a insolvência da prestadora não deve ser utilizada, por si só, como prova de negligência do tomador; ao contrário, quando houver indícios de descapitalização, também deve ser investigada a gestão patrimonial da empresa, inclusive a correção dos balancetes que suportaram distribuições de lucros, as retiradas realizadas e, quando cabível, a responsabilidade de administradores e sócios.

PCFP → contabilidade/NBC TG 33 → balancete → lucro efetivamente distribuível → conta vinculada → eventual insolvência → Tema 1.118 → investigação da gestão patrimonial.

Continue pelos demais capítulos sobre pagamento

Esta página cuida especificamente da documentação que instrui o processo de pagamento, da manutenção das condições de habilitação, do SICAF e das particularidades documentais da fiscalização de serviços terceirizados.

Os assuntos sobre retenção de INSS, retenção de tributos federais, ISS, destaque dos impostos na nota fiscal, prazo para pagamento, liquidação, glosa de fatura e pagamento da despesa são tratados separadamente nos demais capítulos deste Book.

Base normativa

  • Lei nº 14.133/2021 — art. 92, inciso XVI, sobre manutenção das condições de habilitação durante a execução do contrato; e art. 121, especialmente §§ 2º e 3º, nos contratos com dedicação exclusiva de mão de obra.
  • IN nº 3/2018 — especialmente arts. 30 e 31, relativos às consultas ao SICAF.
  • IN SEGES/ME nº 77/2022 — art. 8º, sobre a verificação das condições de habilitação antes do pagamento.
  • IN SEGES/MP nº 5/2017, atualizada — Anexo VIII-B, relativo à fiscalização administrativa dos contratos de serviços com dedicação exclusiva de mão de obra.

RETENÇÃO DE TRIBUTOS FEDERAIS

  • Login ou registre-se para postar comentários
Retenção de tributos federais em pagamentos públicos

A retenção de tributos federais nos pagamentos efetuados pela Administração Pública segue regras específicas, principalmente as previstas na Lei nº 9.430/1996 e na Instrução Normativa RFB nº 1.234/2012. A retenção ocorre no momento do pagamento e varia conforme o ente público pagador, a natureza do bem fornecido ou do serviço prestado e a situação tributária do fornecedor.

É importante fazer uma distinção logo no início: os órgãos e entidades federais abrangidos pela IN RFB nº 1.234/2012 podem reter IR, CSLL, Cofins e PIS/Pasep. Já os órgãos da Administração direta dos Estados, Distrito Federal e Municípios, bem como as autarquias e fundações abrangidas pela norma, retêm o Imposto sobre a Renda (IR) segundo as regras específicas dos arts. 2º-A e 3º-A da mesma Instrução Normativa.

Administração Pública Federal

Nos casos abrangidos pelos arts. 1º e 2º da IN RFB nº 1.234/2012, a retenção pode compreender IR + CSLL + Cofins + PIS/Pasep, observadas as exceções legais.

Estados, DF e Municípios

Para os órgãos, autarquias e fundações abrangidos pelo art. 2º-A, a regra da IN RFB nº 1.234/2012 refere-se à retenção do Imposto sobre a Renda.

Atenção: não é correto dizer que todo órgão público retém todos os tributos federais. A obrigação e os tributos retidos dependem do ente pagador e das hipóteses previstas na legislação. Também existem situações expressamente dispensadas de retenção.

Fundamento legal da retenção de tributos federais

O principal fundamento legal para as retenções efetuadas pela Administração Pública Federal está no art. 64 da Lei nº 9.430/1996 .

Lei nº 9.430/1996 — art. 64, caput

“Art. 64. Os pagamentos efetuados por órgãos, autarquias e fundações da administração pública federal a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviços, estão sujeitos à incidência, na fonte, do imposto sobre a renda, da contribuição social sobre o lucro líquido, da contribuição para seguridade social - COFINS e da contribuição para o PIS/PASEP.”

A obrigação de efetuar a retenção é da própria fonte pagadora. O § 1º do art. 64 estabelece:

Lei nº 9.430/1996 — art. 64, § 1º

“§ 1º A obrigação pela retenção é do órgão ou entidade que efetuar o pagamento.”

IN RFB nº 1.234/2012: regra operacional das retenções

A Instrução Normativa RFB nº 1.234/2012 regulamenta a retenção incidente sobre pagamentos efetuados a pessoas jurídicas pelo fornecimento de bens e pela prestação de serviços.

Para os órgãos e entidades federais abrangidos pelo art. 1º, o art. 2º determina:

IN RFB nº 1.234/2012 — art. 2º, caput

“Art. 2º Os órgãos e entidades a que se refere o art. 1º ficam obrigados a efetuar a retenção, na fonte, do imposto sobre a renda, da Contribuição Social sobre o Lucro Líquido (CSLL), da Contribuição para o Financiamento da Seguridade Social (Cofins) e da Contribuição para o PIS/Pasep incidentes sobre os pagamentos que efetuarem a pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral, inclusive obras de construção civil.”

Retenção do IR por Estados, Distrito Federal e Municípios

A sistemática foi ampliada após o julgamento do Tema 1.130 da repercussão geral pelo Supremo Tribunal Federal. O STF reconheceu que pertencem aos Estados, Distrito Federal e Municípios as receitas de IRRF incidentes sobre pagamentos realizados por esses entes, suas autarquias e fundações, pela aquisição de bens e contratação de serviços.

A matéria foi incorporada à IN RFB nº 1.234/2012 e atualmente consta do art. 2º-A:

IN RFB nº 1.234/2012 — art. 2º-A, caput

“Art. 2º-A Os órgãos da administração pública direta dos estados, do Distrito Federal e dos municípios, inclusive suas autarquias e fundações que instituírem e mantiverem ficam obrigados a efetuar a retenção, na fonte, do imposto sobre a renda incidente sobre os pagamentos que efetuarem a pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral, inclusive obras de construção civil.”

Na prática: quando o pagamento é efetuado por Estado, Distrito Federal ou Município, a regra dos arts. 2º-A e 3º-A da IN RFB nº 1.234/2012 trata do IRRF. Não se deve aplicar automaticamente a retenção conjunta de CSLL, Cofins e PIS/Pasep prevista para os órgãos e entidades federais abrangidos pelo art. 2º.

Tabela de retenção da IN RFB nº 1.234/2012

As alíquotas variam de acordo com a natureza do bem fornecido ou do serviço prestado. A referência é o Anexo I da IN RFB nº 1.234/2012.

Fonte pagadoraTributos abrangidos pela regraReferência
Órgãos e entidades federais abrangidos pelo art. 1ºIR, CSLL, Cofins e PIS/PasepArts. 2º e 3º + Anexo I
Estados, Distrito Federal e Municípios, suas autarquias e fundações abrangidasIRArts. 2º-A e 3º-A + coluna 02-IR do Anexo I

Para a Administração Pública Federal, o art. 3º estabelece que a retenção é calculada sobre o valor a ser pago, utilizando-se o percentual correspondente à natureza do bem ou serviço indicado no Anexo I.

IN RFB nº 1.234/2012 — art. 3º, caput

“Art. 3º A retenção será efetuada aplicando-se, sobre o valor a ser pago, o percentual constante da coluna 06 do Anexo I a esta Instrução Normativa, que corresponde à soma das alíquotas das contribuições devidas e da alíquota do IR, determinada mediante a aplicação de 15% (quinze por cento) sobre a base de cálculo estabelecida no art. 15 da Lei nº 9.249, de 26 de dezembro de 1995, conforme a natureza do bem fornecido ou do serviço prestado.”

A retenção é sempre sobre o valor total da nota fiscal?

A regra geral não deve ser descrita simplesmente como “reter sempre sobre o valor total da nota fiscal”. A IN RFB nº 1.234/2012 utiliza como referência o valor a ser pago, observadas as regras específicas da norma.

Glosa sem emissão de nova nota fiscal Se houver glosa de valores da nota fiscal sem emissão de novo documento fiscal, o art. 2º, § 10, determina que a retenção incida sobre o valor original da nota.
IN RFB nº 1.234/2012 — art. 2º, § 10

“§ 10. Em caso de pagamentos com glosa de valores constantes da nota fiscal, sem emissão de nova nota fiscal, a retenção deverá incidir sobre o valor original da nota.”

Portanto, a glosa por si só não tem o condão de reduzir a base de cálculo dos impostos. A empresa tem que ser notificada da glosa e emitir a nota fiscal já com o valor descontado porque os impostos serão retidos considerando o documento fiscal. 

Juros e multas por atraso Se o pagamento incluir juros e multas em razão de atraso, esses acréscimos também integram a base da retenção, conforme o § 11 do art. 2º.

Os tributos devem ser informados na nota fiscal?

A pessoa jurídica fornecedora do bem ou prestadora do serviço deve informar no documento fiscal os valores sujeitos à retenção, conforme as regras aplicáveis à operação.

IN RFB nº 1.234/2012 — art. 2º, § 6º

“§ 6º Para fins desta Instrução Normativa, a pessoa jurídica fornecedora do bem ou prestadora do serviço deverá informar no documento fiscal o valor do IR e das contribuições a serem retidos na operação.”

Por isso, o fornecedor deve conhecer previamente a retenção aplicável ao seu fornecimento ou serviço e considerar que o valor efetivamente creditado em sua conta poderá ser inferior ao valor bruto do documento fiscal.

Veja também: destaque dos tributos na nota fiscal .

Simples Nacional sofre retenção de tributos federais?

Como regra da IN RFB nº 1.234/2012, não são retidos o IR e as contribuições previstas nessa Instrução Normativa sobre as receitas próprias das empresas optantes pelo Simples Nacional.

IN RFB nº 1.234/2012 — art. 4º, XI

“XI - pessoas jurídicas optantes pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte (Simples Nacional), de que trata o art. 12 da Lei Complementar nº 123, de 14 de dezembro de 2006, em relação às suas receitas próprias;”

Importante: ser optante pelo Simples Nacional não significa ausência de qualquer retenção tributária. Outras retenções previstas em legislação própria, como retenção previdenciária ou ISS, podem ser aplicáveis conforme a atividade e a operação. Esta página trata especificamente da sistemática da IN RFB nº 1.234/2012.

Declaração de optante pelo Simples Nacional

O modelo da declaração utilizado para comprovação da condição de optante pelo Simples Nacional consta do Anexo IV da IN RFB nº 1.234/2012.

O art. 6º determina que, para a hipótese do art. 4º, XI, a declaração seja apresentada no momento da assinatura do contrato:

IN RFB nº 1.234/2012 — art. 6º, caput

“Art. 6º Para efeito do disposto nos incisos III, IV e XI do caput do art. 4º, a pessoa jurídica deverá, no ato da assinatura do contrato, apresentar ao órgão ou à entidade declaração de acordo com os modelos constantes dos Anexos II, III ou IV desta Instrução Normativa, conforme o caso, em 2 (duas) vias, assinada pelo seu representante legal.”

A IN RFB nº 1.540/2015 acrescentou a possibilidade de a fonte pagadora consultar a permanência da empresa no Simples Nacional pelo próprio Portal do Simples:

IN RFB nº 1.234/2012 — art. 6º, § 4º

“§ 4º Alternativamente à declaração de que trata o caput, a fonte pagadora poderá verificar a permanência do contratado no Simples Nacional mediante consulta ao Portal do Simples Nacional e anexar cópia da consulta ao contrato ou documentação que deu origem ao pagamento, sem prejuízo do contratado informar imediatamente ao contratante qualquer alteração da sua permanência no Simples Nacional.”

A consulta ao Portal não elimina completamente a declaração. A Receita Federal esclareceu na Solução de Consulta Cosit nº 61/2020 que a consulta eletrônica pode substituir a declaração para verificar a permanência no Simples Nacional durante os pagamentos. Na assinatura, prorrogação ou celebração de novo contrato, permanece aplicável a exigência da declaração prevista no art. 6º.

A situação da empresa pode ser consultada diretamente no Portal do Simples Nacional .

Como conferir o valor líquido do pagamento

Se o valor creditado na conta bancária for diferente do valor bruto da nota fiscal, uma forma prática de conferir o pagamento é seguir esta sequência:

Identifique quem realizou o pagamento. Verifique se a fonte pagadora é órgão ou entidade federal ou se pertence a Estado, Distrito Federal ou Município.
Identifique a natureza do bem ou do serviço. O enquadramento determina a alíquota aplicável no Anexo I da IN RFB nº 1.234/2012.
Verifique a situação tributária do fornecedor. Confirme, por exemplo, se a empresa é optante pelo Simples Nacional ou se existe hipótese de isenção, não incidência ou alíquota zero.
Calcule as retenções aplicáveis. Compare o valor bruto da nota com as retenções efetuadas e obtenha o valor líquido esperado.
Compare com o extrato bancário. O valor líquido apurado deverá ser confrontado com o crédito efetivamente recebido.

Reforma Tributária: atenção a partir de 2027

Página atualizada para as regras vigentes em 2026. O ano de 2026 é período de transição e testes da CBS e do IBS. O PIS/Pasep e a Cofins ainda permanecem no sistema em 2026, mas serão substituídos pela CBS a partir de 2027. Por isso, as regras desta página deverão ser novamente revisadas com a entrada plena da nova sistemática federal.

Legislação e fontes oficiais

  • Lei nº 9.430/1996 — art. 64
  • IN RFB nº 1.234/2012 — texto compilado
  • STF — Tema 1.130 da repercussão geral
  • Consulta de optantes pelo Simples Nacional

Anexo: 

https://www.licitacao.online/sites/default/files/anexo_i.pdf

RETENÇÃO DO ISS

Retenção do ISS sobre serviços

Retenção do ISS nos pagamentos

Para efetuar corretamente a retenção do ISS – Imposto Sobre Serviços de Qualquer Natureza, não basta olhar a alíquota destacada na Nota Fiscal. Antes de reter, é preciso identificar qual serviço foi efetivamente prestado, em qual Município o imposto é devido e se o tomador é legalmente responsável pela retenção.

Na liquidação de uma despesa com prestação de serviços, três perguntas devem ser respondidas antes de qualquer desconto de ISS:

1

Qual é o serviço?

Identifique o subitem correto da lista de serviços da LC nº 116/2003. O CNAE da empresa ajuda, mas não substitui a análise do serviço efetivamente executado.

2

Onde o ISS é devido?

A regra geral é o Município do estabelecimento prestador, mas o art. 3º da LC nº 116/2003 contém diversas exceções.

3

Quem deve recolher?

É preciso verificar se o prestador recolhe diretamente ou se a lei atribuiu ao tomador a responsabilidade pela retenção e recolhimento.

Atenção

Órgão público não é automaticamente substituto tributário do ISS em toda prestação de serviços. A responsabilidade do tomador precisa decorrer da legislação. Existem hipóteses de responsabilidade previstas diretamente na LC nº 116/2003 e outras que podem ser estabelecidas expressamente pela legislação municipal.

Quando o tomador deve reter o ISS?

O contribuinte natural do ISS é o prestador do serviço, conforme o art. 5º da LC nº 116/2003. Entretanto, a própria Lei Complementar permite que a responsabilidade pelo recolhimento seja atribuída a terceiro vinculado ao fato gerador.

LC nº 116/2003 — art. 6º

“Os Municípios e o Distrito Federal, mediante lei, poderão atribuir de modo expresso a responsabilidade pelo crédito tributário a terceira pessoa, vinculada ao fato gerador da respectiva obrigação, excluindo a responsabilidade do contribuinte ou atribuindo-a a este em caráter supletivo do cumprimento total ou parcial da referida obrigação, inclusive no que se refere à multa e aos acréscimos legais.”

Portanto, além das situações de responsabilidade estabelecidas pela própria LC nº 116/2003, é indispensável verificar o Código Tributário ou a legislação do Município competente para receber o ISS.

O § 1º do art. 6º é particularmente importante para quem trabalha na liquidação e pagamento:

LC nº 116/2003, art. 6º, § 1º: “Os responsáveis a que se refere este artigo estão obrigados ao recolhimento integral do imposto devido, multa e acréscimos legais, independentemente de ter sido efetuada sua retenção na fonte.”

Isso significa que, se o órgão ou entidade for legalmente responsável e deixar de efetuar a retenção, o Município poderá exigir dele o imposto, além dos acréscimos previstos na legislação.

Importante

Não é correto fundamentar essa situação dizendo que a “obrigação acessória se converte no imposto”. O art. 113, § 3º, do CTN estabelece que a inobservância da obrigação acessória converte-se em obrigação principal relativamente à penalidade pecuniária. A responsabilidade pelo próprio ISS decorre da legislação tributária, especialmente do art. 6º da LC nº 116/2003 e da respectiva lei municipal.

Serviços em que a LC nº 116/2003 atribui responsabilidade ao tomador

O art. 6º, § 2º, inciso II, estabelece expressamente a responsabilidade da pessoa jurídica tomadora ou intermediária, ainda que imune ou isenta, em diversos serviços muito comuns na Administração Pública.

SubitemExemplo de serviçoRegra prática
3.05Andaimes, palcos, coberturas e outras estruturasPessoa jurídica tomadora é responsável.
7.02Execução de obras de construção civil e semelhantesPessoa jurídica tomadora é responsável.
7.04DemoliçãoPessoa jurídica tomadora é responsável.
7.05Reparação, conservação e reformaPessoa jurídica tomadora é responsável.
7.09Coleta, remoção e tratamento de resíduosPessoa jurídica tomadora é responsável.
7.10Limpeza, manutenção e conservaçãoPessoa jurídica tomadora é responsável.
7.12Controle e tratamento de efluentesPessoa jurídica tomadora é responsável.
7.16Serviços florestais previstos na listaPessoa jurídica tomadora é responsável.
7.17Escoramento e contenção de encostasPessoa jurídica tomadora é responsável.
7.19Acompanhamento e fiscalização de obrasPessoa jurídica tomadora é responsável.
11.02Vigilância, segurança ou monitoramento de bens, pessoas e semoventesPessoa jurídica tomadora é responsável, observada a exceção legal relativa ao subitem 11.05.
17.05Fornecimento de mão de obraPessoa jurídica tomadora é responsável.
17.10Planejamento, organização e administração de feiras e eventosPessoa jurídica tomadora é responsável.
Regra prática

A lista acima não significa que somente esses serviços possam sofrer retenção. O Município pode, mediante lei, atribuir responsabilidade ao tomador em outras hipóteses, desde que respeitadas as normas gerais da LC nº 116/2003.

Para qual Município o ISS deve ser recolhido?

Saber que existe obrigação de reter ainda não resolve o problema. Antes de efetuar o desconto, é necessário identificar qual Município é o sujeito ativo do imposto.

A regra geral encontra-se no art. 3º da Lei Complementar nº 116/2003:

Art. 3º. “O serviço considera-se prestado, e o imposto, devido, no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio do prestador, exceto nas hipóteses previstas nos incisos I a XXV, quando o imposto será devido no local:”

Assim, não existe uma regra geral segundo a qual o ISS é sempre devido no local onde o serviço foi fisicamente executado. Primeiro aplica-se o caput do art. 3º; somente quando o serviço estiver entre as exceções legais será utilizado o local indicado no respectivo inciso.

Exemplos frequentes em contratos administrativos

ServiçoSubitemMunicípio onde o ISS é devido
Construção civil7.02Local da execução da obra.
Demolição7.04Local da demolição.
Reparação, conservação e reforma de edificações7.05Local das edificações, estradas, pontes, portos ou congêneres.
Coleta e tratamento de resíduos7.09Local da execução do serviço.
Limpeza e conservação de imóveis7.10Local da execução do serviço.
Vigilância ou segurança11.02Local dos bens, semoventes ou domicílio das pessoas vigiados, segurados ou monitorados.
Fornecimento de mão de obra17.05Local do estabelecimento do tomador ou, na falta dele, onde o tomador estiver domiciliado.
Organização de feira, exposição ou congresso17.10Local da feira, exposição, congresso ou congênere.
Serviços não enquadrados nas exceções do art. 3ºDiversosRegra geral: local do estabelecimento prestador ou, na falta deste, domicílio do prestador.
Atualização legislativa

O art. 3º da LC nº 116/2003 já possui 25 incisos de exceção. Além disso, a LC nº 218/2025 alterou o inciso III para incluir também o subitem 14.14 – guincho intramunicipal, guindaste e içamento entre os serviços cujo ISS é devido no local da execução.

O que é estabelecimento prestador?

A sede registrada no CNPJ nem sempre será decisiva. A própria LC nº 116/2003 possui uma definição específica de estabelecimento prestador:

LC nº 116/2003, art. 4º: “Considera-se estabelecimento prestador o local onde o contribuinte desenvolva a atividade de prestar serviços, de modo permanente ou temporário, e que configure unidade econômica ou profissional, sendo irrelevantes para caracterizá-lo as denominações de sede, filial, agência, posto de atendimento, sucursal, escritório de representação ou contato ou quaisquer outras que venham a ser utilizadas.”

A existência de uma unidade econômica ou profissional deve ser analisada concretamente. O simples fato de empregados de uma empresa de outro Município trabalharem nas dependências do contratante não cria, por si só, um estabelecimento prestador naquele Município.

É necessário verificar se existe efetivamente uma unidade do prestador com estrutura econômica ou profissional apta à execução da atividade. Essa interpretação vem sendo reiterada pelo Superior Tribunal de Justiça.

Cuidado

Portanto, não é seguro presumir que uma empresa de outro Município deve abrir filial ou emitir nota fiscal avulsa simplesmente porque deslocou empregados para executar um contrato. A definição do Município competente deve decorrer dos arts. 3º e 4º da LC nº 116/2003 e das circunstâncias reais da prestação.

Falta de cadastro municipal não autoriza retenção automática

Alguns Municípios criaram, no passado, cadastros obrigatórios para prestadores estabelecidos em outras cidades, determinando que o tomador retivesse o ISS caso o prestador não efetuasse esse cadastro.

O Supremo Tribunal Federal declarou esse mecanismo incompatível com a Constituição no Tema 1.020 da Repercussão Geral – RE 1.167.509/SP.

Tema 1.020/STF: “É incompatível com a Constituição Federal disposição normativa a prever a obrigatoriedade de cadastro, em órgão da Administração municipal, de prestador de serviços não estabelecido no território do Município e imposição ao tomador da retenção do Imposto Sobre Serviços – ISS quando descumprida a obrigação acessória.”

Assim, um Município não pode deslocar para si a competência tributária prevista na LC nº 116/2003 apenas porque o prestador estabelecido em outra cidade deixou de efetuar cadastro local.

Qual alíquota utilizar na retenção?

Depois de definido o serviço e o Município competente, deve-se consultar a legislação desse Município para identificar a alíquota aplicável ao respectivo subitem da lista de serviços. Procure pelo Código Tributário Municipal (CTM).

As alíquotas não podem variar livremente. A LC nº 116/2003 estabelece regras nacionais.

Art. 8º, inciso II: “demais serviços, 5% (cinco por cento).”

Art. 8º-A: “A alíquota mínima do Imposto sobre Serviços de Qualquer Natureza é de 2% (dois por cento).”

Portanto, a regra geral é trabalhar dentro dos limites nacionais, observadas as exceções previstas na própria LC nº 116/2003, inclusive aquelas relacionadas aos subitens 7.02, 7.05 e 16.01.

Não use apenas o CNAE

Para retenção do ISS, o ponto central é o serviço efetivamente prestado e seu enquadramento na lista da LC nº 116/2003. O CNAE cadastral da empresa não substitui essa análise.

Base de cálculo da retenção

A regra geral está no art. 7º da LC nº 116/2003:

Art. 7º. “A base de cálculo do imposto é o preço do serviço.”

Portanto, não se deve reduzir a base de cálculo sem fundamento legal. Eventuais deduções dependem das hipóteses previstas na legislação e, quando aplicável, da documentação que comprove os valores dedutíveis.

Contrato com parcelas diferentes

Também não é correto afirmar genericamente que “não se desmembra contrato para efeito tributário”. Um mesmo contrato pode envolver prestações com tratamentos tributários distintos. O enquadramento deve considerar o objeto efetivamente executado, a lista da LC nº 116/2003, o documento fiscal e a legislação aplicável.

Retenção do ISS de empresa do Simples Nacional

Ser optante pelo Simples Nacional não impede, por si só, a retenção do ISS. A LC nº 123/2006 possui regras específicas para essas situações.

O art. 21, § 4º, da LC nº 123/2006 determina que a retenção somente seja efetuada quando observadas as regras de localização previstas no art. 3º da LC nº 116/2003.

A matéria é também regulamentada pelo art. 27 da Resolução CGSN nº 140/2018.

SituaçãoRegra para retenção
Empresa já em atividadeDeve informar no documento fiscal a alíquota efetiva do ISS a que esteve sujeita no mês anterior ao da prestação.
Mês de início de atividadeA retenção utiliza a alíquota efetiva de 2%.
Alíquota não informada na Nota FiscalAplica-se a alíquota de 5%.
Alíquota informada abaixo da devidaA responsabilidade pela diferença permanece com o prestador, que deverá recolhê-la na forma prevista pela legislação.
ISS tributado por valor fixoEm regra não ocorre a retenção, observadas as hipóteses e exceções previstas na regulamentação do Simples Nacional.
ISS devidamente retido e recolhidoO valor é definitivo e essa receita não sofrerá nova incidência de ISS no recolhimento pelo Simples Nacional.

LC nº 123/2006, art. 21, § 4º, inciso VII: “o valor retido, devidamente recolhido, será definitivo, não sendo objeto de partilha com os municípios, e sobre a receita de prestação de serviços que sofreu a retenção não haverá incidência de ISS a ser recolhido no Simples Nacional.”

Muito importante

A empresa do Simples Nacional não utiliza automaticamente a alíquota normal prevista na tabela municipal. Quando houver retenção permitida, deve ser observada a alíquota efetiva do ISS informada no documento fiscal, respeitadas as regras específicas da LC nº 123/2006 e da Resolução CGSN nº 140/2018.

Retenção do ISS na construção civil

A construção civil merece atenção especial porque reúne três questões: responsabilidade do tomador, Município competente e base de cálculo.

Nos serviços dos subitens 7.02 e 7.05, a pessoa jurídica tomadora encontra-se entre os responsáveis indicados no art. 6º, § 2º, inciso II, da LC nº 116/2003.

Além disso, o ISS é devido no local da obra ou da edificação, conforme as regras do art. 3º.

Materiais na base de cálculo

A LC nº 116/2003 estabelece:

Art. 7º, § 2º, inciso I: “Não se incluem na base de cálculo do Imposto Sobre Serviços de Qualquer Natureza: I - o valor dos materiais fornecidos pelo prestador dos serviços previstos nos itens 7.02 e 7.05 da lista de serviços anexa a esta Lei Complementar;”

Entretanto, a jurisprudência atual do Superior Tribunal de Justiça vem interpretando essa dedução de maneira restritiva, admitindo, nas regras gerais da LC nº 116/2003, a exclusão dos materiais quando se tratar de mercadorias produzidas pelo prestador fora do local da obra e destacadamente comercializadas com incidência de ICMS.

Para empresas optantes pelo Simples Nacional, existe ainda regra específica no art. 18, § 23, da LC nº 123/2006:

“Da base de cálculo do ISS será abatido o material fornecido pelo prestador dos serviços previstos nos itens 7.02 e 7.05 da lista de serviços anexa à Lei Complementar nº 116, de 31 de julho de 2003.”

Procedimento seguro

Na liquidação da despesa, não faça deduções de materiais por mera estimativa. Verifique o regime tributário do prestador, a legislação do Município competente, a discriminação na Nota Fiscal e os documentos que comprovem os valores que podem ser excluídos da base de cálculo.

ISS retido e recolhido fora do prazo

Depois de efetuada a retenção, o órgão ou entidade deve observar o prazo, código de receita, documento de arrecadação e demais regras estabelecidas pelo Município competente para receber o ISS.

Se o responsável deixar de recolher o imposto dentro do prazo, deverão ser observados os juros, multas e demais acréscimos previstos na legislação municipal.

A própria LC nº 116/2003, no art. 6º, § 1º, determina que o responsável responde pelo recolhimento integral do imposto, multa e acréscimos legais.

Atenção na despesa pública

Multas e juros decorrentes de atraso provocado pela própria Administração não devem ser simplesmente descontados do contratado. A origem do atraso e a responsabilidade pelo encargo precisam ser apuradas antes do pagamento.

Checklist antes de reter o ISS

  1. Identifique exatamente qual serviço foi executado.
  2. Localize o subitem correspondente na lista anexa à LC nº 116/2003.
  3. Consulte o art. 3º e determine qual Município tem competência para receber o imposto.
  4. Quando necessário, verifique se existe estabelecimento prestador nos termos do art. 4º.
  5. Confirme se o tomador é responsável pela retenção nos termos do art. 6º da LC nº 116/2003 ou da legislação municipal.
  6. Verifique o regime tributário do prestador, especialmente se for optante pelo Simples Nacional.
  7. Determine corretamente a base de cálculo.
  8. Confira a alíquota aplicável e os dados informados na Nota Fiscal.
  9. Efetue a retenção somente depois de definido o Município correto, evitando recolher ISS para Município incompetente.
  10. Recolha o valor retido no prazo e na forma previstos pela legislação do Município competente.
Em resumo

A pergunta correta não é simplesmente “qual percentual de ISS devo reter?”. A sequência é: qual serviço foi prestado → onde o imposto é devido → quem é responsável pelo recolhimento → qual é a base de cálculo → qual é a alíquota aplicável.

Seguindo essa ordem, reduz-se significativamente o risco de reter ISS indevidamente ou, pior, recolher o imposto para o Município errado.

Base normativa principal: Lei Complementar nº 116/2003, especialmente arts. 3º a 8º-A; Código Tributário Nacional; Lei Complementar nº 123/2006, especialmente art. 21, § 4º; Resolução CGSN nº 140/2018, art. 27; Tema 1.020 da Repercussão Geral do STF e jurisprudência do STJ sobre estabelecimento prestador e base de cálculo do ISS na construção civil.

Anexo: 

https://www.licitacao.online/sites/default/files/despacho_issqn-web_gm-008a.2015_-_local_de_incidencia_iss_maceio.pdf
https://www.licitacao.online/sites/default/files/despacho_issqn-web_gm-027a.2015_-_responsabilidade_tributaria_dec.8093-2015.pdf

RETENÇÃO PARA A PREVIDÊNCIA SOCIAL

  • Login ou registre-se para postar comentários
RETENÇÃO PREVIDÊNCIA SOCIAL INSS
Retenção INSS • Guia atualizado

A retenção INSS — tecnicamente, retenção da contribuição previdenciária — deve ser observada no pagamento de determinados serviços executados mediante cessão de mão de obra ou empreitada. A regra geral é a retenção de 11%, mas empresas optantes pela Contribuição Previdenciária sobre a Receita Bruta (CPRB) podem estar sujeitas à retenção de 3,5% durante o período de transição de 2025 a 2027.

Para calcular corretamente a retenção, não basta identificar a alíquota. É necessário verificar também qual parcela da nota fiscal compõe efetivamente a base de cálculo. Dependendo das condições do contrato e do documento fiscal, valores de materiais e equipamentos podem não integrar a base, enquanto alimentação e vale-transporte podem ser deduzidos nas hipóteses previstas pela legislação.

Por isso, a análise deve considerar o tipo de serviço, a forma de execução, o regime tributário da contratada, o contrato e a composição da nota fiscal.

11% Regra geral

Aplicável aos serviços sujeitos à retenção, observadas as hipóteses, exceções e regras de apuração da base de cálculo.

3,5% CPRB entre 2025 e 2027

Aplicável quando a empresa contratada for optante pela CPRB e o serviço estiver sujeito à retenção previdenciária.

2028 CPRB retorna aos 11%

A Solução de Consulta Cosit nº 153/2026 esclareceu que, a partir de 1º de janeiro de 2028, a retenção volta a ser de 11%.

Atenção

Nem toda prestação de serviços sofre retenção de INSS. Primeiro deve-se verificar se o serviço está entre os previstos nos arts. 111 ou 112 da IN RFB nº 2.110/2022 e se a forma de execução caracteriza cessão de mão de obra ou empreitada, conforme o caso.

Nesta página
  1. Fundamento legal
  2. Cessão de mão de obra e empreitada
  3. Serviços sujeitos à retenção
  4. Quando não reter
  5. Base de cálculo
  6. O que pode reduzir a base
  7. Simples Nacional
  8. CPRB e retenção de 3,5%
  9. EFD-Reinf e DCTFWeb
  10. Checklist antes do pagamento

Retenção INSS: qual é o fundamento legal?

Nas contratações públicas, a própria Lei nº 14.133/2021 determina a observância da legislação previdenciária.

Lei nº 14.133/2021 — art. 121, § 5º

“O recolhimento das contribuições previdenciárias observará o disposto no art. 31 da Lei nº 8.212, de 24 de julho de 1991.”

O art. 31 da Lei nº 8.212/1991 estabelece a retenção previdenciária nos serviços executados mediante cessão de mão de obra. A matéria é regulamentada pelo art. 219 do Decreto nº 3.048/1999 e, atualmente, pelo Capítulo VIII da IN RFB nº 2.110/2022 .

A IN RFB nº 2.110/2022 passou a concentrar as normas gerais atualmente aplicáveis à matéria. Por isso, as antigas referências da página aos arts. 112, 115, 117, 118, 120, 121 e seguintes da IN RFB nº 971/2009 foram substituídas pelos dispositivos vigentes.

Cessão de mão de obra ou empreitada: qual é a diferença?

Cessão de mão de obra

O art. 108 da IN RFB nº 2.110/2022 considera cessão de mão de obra a colocação de trabalhadores à disposição da contratante, em suas dependências ou nas de terceiros, para execução de serviços contínuos.

Para a caracterização, devem ser analisados especialmente a colocação dos trabalhadores à disposição, o local da prestação e a continuidade do serviço.

Empreitada

Conforme o art. 109 da IN RFB nº 2.110/2022, empreitada é a execução contratualmente estabelecida de tarefa, obra ou serviço, por preço ajustado, com ou sem fornecimento de material ou uso de equipamentos, tendo como objeto um resultado pretendido.

Ponto importante

O art. 108, § 2º, da IN RFB nº 2.110/2022 estabelece que a caracterização da cessão de mão de obra independe da existência de poder de gerência ou direção da contratante sobre os trabalhadores colocados à sua disposição.

Quais serviços estão sujeitos à retenção INSS?

Os serviços sujeitos à retenção estão organizados nos arts. 111 e 112 da IN RFB nº 2.110/2022. A diferença entre os dois artigos é fundamental.

Art. 111

A retenção pode ocorrer quando os serviços forem executados mediante cessão de mão de obra ou empreitada.

Art. 112

Os serviços relacionados nesse artigo ficam sujeitos à retenção quando executados mediante cessão de mão de obra.

Art. 111 — cessão de mão de obra ou empreitada
  1. Limpeza, conservação ou zeladoria;
  2. Vigilância ou segurança;
  3. Construção civil;
  4. Serviços de natureza rural;
  5. Digitação;
  6. Preparação de dados para processamento.

Exceção: os serviços de vigilância ou segurança prestados por meio de monitoramento eletrônico não estão sujeitos à retenção prevista para essa atividade.

Art. 112 — serviços sujeitos quando houver cessão de mão de obra
  1. Acabamento;
  2. Embalagem;
  3. Acondicionamento;
  4. Cobrança;
  5. Coleta ou reciclagem de lixo ou resíduos;
  6. Copa;
  7. Hotelaria;
  8. Corte ou ligação de serviços públicos;
  9. Distribuição;
  10. Treinamento e ensino;
  11. Entrega de contas e documentos;
  12. Ligação de medidores;
  13. Leitura de medidores;
  14. Manutenção de instalações, máquinas ou equipamentos;
  15. Montagem;
  16. Operação de máquinas, equipamentos e veículos;
  17. Operação de pedágio ou terminal de transporte;
  18. Operação de transporte de passageiros;
  19. Portaria, recepção ou ascensorista;
  20. Recepção, triagem ou movimentação;
  21. Promoção de vendas ou eventos;
  22. Secretaria e expediente;
  23. Saúde;
  24. Telefonia ou telemarketing.
IN RFB nº 2.110/2022 — art. 113

“São exaustivas as relações dos serviços sujeitos à retenção constantes dos arts. 111 e 112.”

A relação dos serviços é, portanto, exaustiva. Já a descrição das tarefas compreendidas em cada serviço é exemplificativa.

Quando não há retenção INSS?

A IN RFB nº 2.110/2022 diferencia as hipóteses em que a retenção não se aplica, previstas no art. 114, das situações de dispensa da retenção, tratadas no art. 115.

Casos em que a retenção não se aplica — art. 114

Entre as situações previstas estão:

  • serviços prestados por trabalhadores avulsos por intermédio de sindicato da categoria ou OGMO;
  • empreitada total, observadas as regras próprias da construção civil;
  • serviços prestados por entidade beneficente abrangida pela imunidade;
  • pessoa física, inclusive contribuinte individual equiparado a empresa, quando for contratante dos serviços;
  • serviços de transporte de cargas;
  • empreitada realizada nas dependências da contratada;
  • obra de construção civil, reforma ou acréscimo contratada por órgão público mediante empreitada total, observadas as condições previstas na própria IN.
Construção civil na Administração Pública

A regra da empreitada total não deve ser confundida com cessão de mão de obra ou empreitada parcial. O art. 114, § 2º, determina a retenção para essas hipóteses quando contratadas por órgãos públicos da administração direta, autarquias e fundações de direito público.

Dispensa da retenção — art. 115

O art. 115 prevê situações específicas em que a contratante fica dispensada de efetuar a retenção.

Entre elas está a hipótese em que a contratada não possui empregados, o serviço é prestado pessoalmente pelo titular ou sócio e o faturamento do mês anterior não supera o limite estabelecido pela norma, desde que todos os requisitos sejam atendidos cumulativamente.

Há também regra específica para profissões regulamentadas e serviços de treinamento e ensino quando os serviços forem prestados pessoalmente pelos sócios, sem o concurso de empregados ou de outros contribuintes individuais.

Comprovação

Nos casos previstos nos incisos II e III do art. 115, a IN estabelece a apresentação de declaração pela contratada, observadas as condições previstas nos §§ 1º e 2º do mesmo artigo.

Como calcular a base da retenção INSS?

A base de cálculo da retenção previdenciária não deve ser confundida com o salário-de-contribuição. Aqui estamos tratando do valor da nota fiscal ou fatura sobre o qual será calculada a retenção, depois da aplicação das regras previstas nos arts. 116 a 120 da IN RFB nº 2.110/2022.

Verifique o contrato. Há previsão de fornecimento de materiais ou utilização de equipamentos?
Verifique os valores discriminados. A forma como contrato e nota fiscal apresentam materiais e equipamentos interfere diretamente na base de cálculo.
Verifique se o equipamento é inerente ao serviço. Essa condição é especialmente importante para a aplicação do art. 118.
Aplique os percentuais mínimos quando cabíveis. Eles representam pisos da base de cálculo e não percentuais automáticos de mão de obra, materiais ou equipamentos.

Material ou equipamento discriminado no contrato e na nota fiscal

Pelo art. 116 da IN RFB nº 2.110/2022, os valores de materiais ou equipamentos, próprios ou de terceiros, exceto equipamentos manuais, fornecidos pela contratada, não integram a base de cálculo quando estiverem discriminados no contrato e na nota fiscal ou fatura e forem devidamente comprovados.

IN RFB nº 2.110/2022 — art. 116

“Os valores de materiais ou de equipamentos, próprios ou de terceiros, exceto os equipamentos manuais, fornecidos pela contratada, discriminados no contrato e na nota fiscal ou fatura, não integram a base de cálculo da retenção de que trata o art. 110, desde que comprovados.”

Contrato prevê material ou equipamento, mas não informa os valores

Nessa situação aplica-se o art. 117. Os valores precisam estar discriminados na nota fiscal ou fatura e a base de cálculo não poderá ficar abaixo dos percentuais mínimos estabelecidos pela norma.

ServiçoBase mínima da retenção
Transporte de passageiros, com combustível e manutenção dos veículos por conta da contratada30%
Limpeza hospitalar65%
Demais serviços de limpeza80%
Demais casos50%

Equipamento inerente à execução do serviço

O art. 118 contém regra própria quando a utilização de equipamento é inerente à execução do serviço e os valores não estão discriminados no contrato.

SituaçãoBase mínima
Serviços em geral50%
Pavimentação asfáltica10%
Terraplenagem, aterro sanitário e dragagem15%
Obras de arte — pontes ou viadutos45%
Drenagem50%
Demais serviços de construção civil realizados com utilização de equipamentos, exceto os manuais35%
Atualização importante — Solução de Consulta Cosit nº 170/2026

O percentual mínimo de 35% previsto para determinados serviços de construção civil não significa que os outros 65% correspondam automaticamente a materiais ou equipamentos, nem que os 35% representem necessariamente o valor da mão de obra.

Quando existirem, no mesmo documento fiscal, parcelas submetidas às regras dos arts. 117 e 118, cada parcela identificável deve receber o tratamento jurídico que lhe é próprio, respeitados os pisos previstos pela legislação.

Quando a base será o valor integral da nota?

Pelo art. 119, quando não existir previsão contratual de fornecimento de material ou de utilização de equipamento e o uso do equipamento não for inerente ao serviço, a base será, em regra, o valor bruto da nota fiscal ou fatura, mesmo que esses valores apareçam discriminados no documento fiscal.

Além disso, se os valores não estiverem discriminados na nota fiscal ou fatura, o parágrafo único do art. 119 determina a utilização do valor bruto, ainda que haja previsão contratual de fornecimento de material ou utilização de equipamento.

O que pode ser excluído ou deduzido da base de cálculo do INSS?

A IN RFB nº 2.110/2022 prevê situações distintas que podem resultar em uma base de cálculo menor que o valor bruto da nota fiscal. É importante, porém, não tratar todas elas juridicamente como “deduções”.

Os materiais e equipamentos são disciplinados pelos arts. 116 a 119 e, quando preenchidos os requisitos, seus valores podem não integrar a base de cálculo. Já a alimentação e o vale-transporte são tratados expressamente pelo art. 120 como parcelas que podem ser deduzidas da base de cálculo.

🧱

Materiais

Os valores dos materiais fornecidos pela contratada podem não integrar a base de cálculo, desde que sejam atendidas as condições dos arts. 116 a 119, especialmente quanto à previsão contratual, discriminação e comprovação.

Arts. 116 a 119
⚙️

Equipamentos

Equipamentos próprios ou de terceiros também podem não integrar a base. A regra não alcança equipamentos manuais e exige atenção à previsão contratual, discriminação dos valores e eventual utilização inerente ao serviço.

Arts. 116 a 119
🍽️

Alimentação

Pode ser deduzido o custo da alimentação in natura fornecida pela contratada e o custo do auxílio-alimentação, desde que este não seja pago em dinheiro e a parcela esteja discriminada na nota fiscal ou fatura.

Art. 120, I
🚌

Vale-transporte

Pode ser deduzido, ainda que pago em dinheiro, limitado ao valor necessário ao custeio do deslocamento em transporte coletivo de passageiros e desde que discriminado na nota fiscal ou fatura.

Art. 120, II
IN RFB nº 2.110/2022 — art. 120

“Poderão ser deduzidas da base de cálculo da retenção de que trata o art. 110 as parcelas que estiverem discriminadas na nota fiscal ou fatura” e que correspondam às hipóteses previstas nos incisos I e II do artigo.

Não confunda exclusão com dedução

Materiais e equipamentos: quando atendidas as condições dos arts. 116 a 119, os respectivos valores podem não integrar a base de cálculo.

Alimentação e vale-transporte: são parcelas expressamente dedutíveis, nos termos do art. 120.

Em qualquer caso, não basta simplesmente lançar um valor na nota fiscal. Devem ser observadas as condições específicas previstas na legislação para cada parcela.

Taxa de administração

O art. 120, § 1º, determina que o valor relativo à taxa de administração ou de agenciamento não pode ser deduzido da base de cálculo da retenção, inclusive quando estiver discriminado no documento fiscal.

Retenção INSS e empresas do Simples Nacional

Estar no Simples Nacional não significa automaticamente estar dispensado da retenção previdenciária.

Anexo IV

O art. 166 da IN RFB nº 2.110/2022 estabelece que as microempresas e empresas de pequeno porte tributadas na forma do Anexo IV da Lei Complementar nº 123/2006 estão sujeitas à retenção quando executarem serviços mediante cessão de mão de obra ou empreitada nas hipóteses previstas pela legislação.

Demais enquadramentos

As demais empresas regularmente optantes pelo Simples Nacional não devem sofrer a retenção enquanto permanecerem no regime, ressalvada a situação das atividades executadas mediante cessão ou locação de mão de obra que possam ensejar sua exclusão do Simples Nacional.

Regra prática

Antes de reter de empresa optante pelo Simples Nacional, verifique não apenas se ela é “do Simples”, mas como a receita daquele serviço é tributada e se a atividade está enquadrada no Anexo IV.

Retenção INSS de 3,5% para empresas optantes pela CPRB

A Contribuição Previdenciária sobre a Receita Bruta — CPRB — foi criada pela Lei nº 12.546/2011 e sofreu diversas alterações posteriores.

Com a reoneração gradual da folha, surgiu a dúvida sobre qual seria a alíquota de retenção durante o período de transição. A Receita Federal esclareceu, por meio da Solução de Consulta Cosit nº 153, de 19 de agosto de 2026, que a retenção permanece em 3,5% durante os exercícios de 2025 a 2027, quando a contratada for optante pela CPRB e o serviço estiver sujeito à retenção.

PeríodoSituação da contratadaRetenção
2025 a 2027Optante pela CPRB e serviço sujeito à retenção3,5%
2025 a 2027Não optante pela CPRB11%
A partir de 01/01/2028Serviço sujeito à retenção11%
Solução de Consulta Cosit nº 153/2026

Durante o período de transição de 2025 a 2027, a retenção é de 3,5% quando a contratada for optante pela CPRB. A partir de 1º de janeiro de 2028, a alíquota da retenção volta a ser de 11%.

Como comprovar a opção pela CPRB?

A IN RFB nº 2.053/2021 prevê declaração da contratada para comprovação da opção pelo regime substitutivo, conforme as condições estabelecidas pela norma.

Não basta pertencer a um setor beneficiado

Antes de aplicar a alíquota de 3,5%, deve-se verificar a situação concreta da empresa, sua efetiva opção pela CPRB e se o serviço prestado está sujeito à retenção previdenciária.

Retenção INSS na EFD-Reinf e na DCTFWeb

O procedimento operacional da retenção previdenciária também mudou em relação ao período em que GPS e GFIP eram as principais referências utilizadas para o recolhimento.

Atualmente, as informações dos serviços tomados sujeitos à retenção são escrituradas na EFD-Reinf, evento R-2010, e integram posteriormente a DCTFWeb.

indCPRB = 0

Identifica o prestador não sujeito à CPRB, situação em que a retenção aplicável será, em regra, de 11%.

indCPRB = 1

Identifica o prestador sujeito à CPRB e permite o tratamento da retenção de 3,5% quando preenchidos os respectivos requisitos.

Atenção à escrituração

A informação incorreta sobre a CPRB pode provocar cálculo inadequado da retenção na EFD-Reinf. A escrituração deve refletir a situação tributária efetiva da empresa prestadora.

Checklist da retenção INSS antes de pagar a nota fiscal

Antes da liquidação e do pagamento, o fiscal, gestor ou setor financeiro pode seguir esta sequência:

Identificar exatamente o serviço contratado.
Verificar se ele aparece nos arts. 111 ou 112 da IN RFB nº 2.110/2022.
Identificar se a execução ocorre mediante cessão de mão de obra ou empreitada.
Conferir as hipóteses de não aplicação ou dispensa dos arts. 114 e 115.
Verificar se a contratada é optante pelo Simples Nacional e qual é o enquadramento aplicável.
Confirmar eventual opção pela CPRB e a documentação apresentada pela empresa.
Conferir a existência de materiais e equipamentos, sua previsão contratual, discriminação e comprovação.
Conferir eventuais valores de alimentação e vale-transporte passíveis de dedução.
Apurar corretamente a base de cálculo antes da aplicação da alíquota.
Verificar a correta escrituração da retenção na EFD-Reinf.

Em resumo

A retenção previdenciária não deve ser definida apenas pela existência de empregados no contrato ou pela atividade econômica da empresa. É necessário verificar o serviço, a forma de execução, as hipóteses previstas pela Receita Federal e a situação tributária da contratada.

Também é indispensável apurar corretamente a base de cálculo: materiais e equipamentos podem não integrá-la nas condições dos arts. 116 a 119, enquanto alimentação e vale-transporte podem ser deduzidos nas condições do art. 120.

A regra de 11% continua sendo a referência geral. Durante 2025 a 2027, a retenção de 3,5% permanece aplicável às empresas efetivamente optantes pela CPRB nas operações sujeitas à retenção. A partir de 2028, a orientação da Receita é o retorno à alíquota de 11%.

Principais fundamentos: Lei nº 8.212/1991, art. 31; Lei nº 14.133/2021, art. 121, § 5º; Decreto nº 3.048/1999, art. 219; IN RFB nº 2.110/2022, especialmente arts. 108 a 120 e 166 a 167; Lei nº 12.546/2011; IN RFB nº 2.053/2021; Lei nº 14.973/2024; Soluções de Consulta Cosit nº 153/2026 e nº 170/2026.

DESTAQUE DOS IMPOSTOS NA NOTA FISCAL

  • Login ou registre-se para postar comentários
Pagamento na Administração Pública

destaque dos impostos na nota fiscalO que deve ser destacado na Nota Fiscal?

O documento fiscal apresentado para pagamento deve identificar corretamente a operação e conter as informações exigidas pela legislação tributária aplicável. Entretanto, não existe uma regra segundo a qual todos os impostos devam ser destacados em toda Nota Fiscal. O que deve constar no documento depende da natureza da operação, do ente público pagador, do regime tributário da empresa, do local da prestação e das retenções efetivamente aplicáveis.

Não confunda imposto incidente com imposto retido

A Nota Fiscal pode envolver tributos que são recolhidos diretamente pela empresa e outros que devem ser retidos pela fonte pagadora. O destaque no documento fiscal serve para informar e permitir a correta liquidação da despesa, mas a simples ausência do destaque não transforma uma operação sujeita à retenção em operação isenta.

IR e tributos federais

Devem ser observadas as regras da IN RFB nº 1.234/2012, especialmente quanto ao valor das retenções a informar no documento fiscal.

Simples Nacional

A condição de optante interfere na retenção do IR e das contribuições federais, mas não significa ausência automática de retenção de ISS ou contribuição previdenciária.

Contribuição previdenciária

Quando houver retenção previdenciária, a legislação determina expressamente o destaque denominado “RETENÇÃO PARA A PREVIDÊNCIA SOCIAL”.

ISS

O ISS depende da legislação municipal, da LC nº 116/2003 e, para optantes do Simples Nacional, também das regras próprias desse regime.

Retenções federais no pagamento à pessoa jurídica

Nos pagamentos efetuados pela Administração Pública Federal e pelas demais entidades abrangidas pela IN RFB nº 1.234/2012, a pessoa jurídica fornecedora do bem ou prestadora do serviço deve informar no documento fiscal os valores do IR e das contribuições sujeitos à retenção, quando aplicável.

IN RFB nº 1.234/2012 — art. 2º, § 6º
“a pessoa jurídica fornecedora do bem ou prestadora do serviço deverá informar no documento fiscal o valor do IR e das contribuições”

Para os órgãos da administração pública direta dos Estados, Distrito Federal e Municípios, inclusive autarquias e fundações, o art. 2º-A da IN RFB nº 1.234/2012, incluído pela IN RFB nº 2.145/2023, determina a retenção do Imposto de Renda sobre os pagamentos efetuados às pessoas jurídicas pelo fornecimento de bens e pela prestação de serviços em geral, inclusive obras de construção civil.

União não é igual a Estado ou Município

A IN RFB nº 1.234/2012 trata, para a Administração Pública Federal e entidades abrangidas, de IR, CSLL, Cofins e PIS/Pasep. Para Estados, Distrito Federal e Municípios, o art. 2º-A passou a disciplinar expressamente a retenção do IR. Outras retenções devem ser verificadas conforme a legislação específica aplicável ao ente e à operação.

Empresa optante pelo Simples Nacional

A antiga Resolução CGSN nº 94/2011 foi substituída. Atualmente, a principal norma regulamentadora do Simples Nacional é a Resolução CGSN nº 140/2018, com suas alterações posteriores.

Nos documentos fiscais abrangidos pela regra, a ME ou EPP optante deverá identificar sua condição mediante a expressão:

Resolução CGSN nº 140/2018 — art. 59, § 4º
“DOCUMENTO EMITIDO POR ME OU EPP OPTANTE PELO SIMPLES NACIONAL”

Quanto às retenções disciplinadas pela IN RFB nº 1.234/2012, o art. 4º, inciso XI, afasta a retenção do IR e das contribuições ali previstas sobre as receitas próprias da pessoa jurídica optante pelo Simples Nacional.

Simples Nacional não significa “nenhuma retenção”

Uma empresa optante pelo Simples pode estar dispensada da retenção de determinados tributos federais e, simultaneamente, estar sujeita à retenção de ISS ou à retenção previdenciária, conforme a atividade realizada e a legislação aplicável.

Declaração de optante pelo Simples Nacional

A IN RFB nº 1.234/2012 contém, em seu Anexo IV, modelo de declaração para comprovação da condição de optante pelo Simples Nacional. Entretanto, a regra antiga segundo a qual essa declaração teria de ser apresentada a cada pagamento não deve mais constar desta página.

A Solução de Consulta Cosit nº 61/2020 esclareceu que, na celebração de novo contrato ou na sua prorrogação, a empresa optante deve apresentar a declaração prevista no Anexo IV. Na etapa dos pagamentos, a Administração poderá verificar a permanência da empresa no Simples Nacional por meio de consulta ao Portal do Simples, nos termos do § 4º do art. 6º da IN.

Atenção à NFS-e nacional

A partir de 1º de novembro de 2026, as ME e EPP optantes pelo Simples Nacional que prestem serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional da NFS-e, conforme a Resolução CGSN nº 191/2026.

Retenção para a Previdência Social

A antiga referência à IN RFB nº 971/2009 deve ser retirada. Atualmente a matéria é disciplinada pela IN RFB nº 2.110/2022, que regulamenta a retenção previdenciária incidente sobre determinados serviços executados mediante cessão de mão de obra ou empreitada.

O art. 121 da IN RFB nº 2.110/2022 determina que, quando houver retenção, o documento fiscal deverá conter o título:

IN RFB nº 2.110/2022 — art. 121
“RETENÇÃO PARA A PREVIDÊNCIA SOCIAL”

Portanto, não recomendamos mais utilizar como padrão a antiga expressão “Retenção para a Seguridade Social”. A denominação expressamente adotada pela regulamentação atualmente vigente é RETENÇÃO PARA A PREVIDÊNCIA SOCIAL.

A regra geral prevista no art. 110 da IN RFB nº 2.110/2022 é de retenção de 11%, quando configurada hipótese legal de cessão de mão de obra ou empreitada. Entretanto, há situações específicas em que se aplica percentual distinto.

Quando aparece a retenção de 3,5%?

O percentual de 3,5% não decorre simplesmente do fato de a empresa ser optante pelo Simples Nacional. Ele está relacionado às empresas sujeitas à Contribuição Previdenciária sobre a Receita Bruta — CPRB.

Durante o período de transição da reoneração da folha estabelecido para 2025 a 2027, a Receita Federal confirmou que, quando a empresa contratada for optante pela CPRB e o serviço estiver sujeito à retenção previdenciária, permanece aplicável a retenção de 3,5%. Para a empresa não sujeita à CPRB, a retenção ordinária permanece em 11%.

Esse entendimento foi consolidado, em 2026, pela Solução de Consulta Cosit nº 153/2026 e pelas soluções de consulta vinculadas posteriormente publicadas pela Receita Federal.

Simples Nacional e retenção previdenciária

Também não é correto afirmar que toda empresa do Simples esteja dispensada da retenção previdenciária. O art. 166 da IN RFB nº 2.110/2022 estabelece que as microempresas e empresas de pequeno porte tributadas na forma do Anexo IV da Lei Complementar nº 123/2006 estão sujeitas à retenção previdenciária quando executarem os serviços abrangidos pela norma mediante cessão de mão de obra ou empreitada.

Por sua vez, o art. 167 da mesma Instrução Normativa afasta a retenção das demais empresas optantes pelo Simples Nacional, ressalvadas as situações enquadradas no art. 166.

Materiais e equipamentos: cuidado com a base de cálculo do INSS

O texto anterior desta página afirmava simplesmente que, nos contratos com fornecimento de material, bastaria destacar separadamente o valor do material e do serviço. A regra é mais complexa.

Os arts. 116 a 119 da IN RFB nº 2.110/2022 disciplinam em quais circunstâncias os valores correspondentes a materiais e equipamentos podem ser excluídos da base de cálculo da retenção previdenciária.

Contrato discrimina os valores

Materiais ou equipamentos discriminados no contrato e na Nota Fiscal podem não integrar a base da retenção, desde que atendidos os requisitos e mantida a respectiva comprovação.

Contrato prevê, mas não discrimina

Aplicam-se as bases mínimas previstas nos arts. 117 e 118 da IN RFB nº 2.110/2022, conforme a natureza do serviço.

Contrato não prevê o material

A simples indicação do material na Nota Fiscal não é suficiente para excluí-lo da base de cálculo quando não houver previsão contratual, ressalvadas as regras específicas da própria IN.

Sem discriminação na Nota Fiscal

Na falta da discriminação exigida pela norma, a base de cálculo poderá alcançar o valor bruto do documento fiscal.

Não existe “50% de material” automático

A Solução de Consulta Cosit nº 170, de 4 de setembro de 2026 reforçou que percentuais mínimos de base de cálculo previstos na IN RFB nº 2.110/2022 não autorizam presumir que todo o percentual restante corresponda automaticamente a materiais ou equipamentos. A composição deve ser demonstrada de acordo com o contrato, o documento fiscal e os comprovantes pertinentes.

Retenção do ISS

O ISS possui regras próprias. A existência da retenção, o local onde o imposto será devido, as hipóteses de responsabilidade tributária, as alíquotas e as deduções da base de cálculo devem ser verificadas à luz da Lei Complementar nº 116/2003 e da legislação do Município competente.

No caso das empresas optantes pelo Simples Nacional, o art. 27 da Resolução CGSN nº 140/2018 determina que, quando houver retenção do ISS, a alíquota aplicável deve ser informada no documento fiscal.

Resolução CGSN nº 140/2018 — art. 27
A alíquota aplicável à retenção deve ser informada no documento fiscal.

Para a ME ou EPP, portanto, não é correto utilizar automaticamente 2% de ISS. A alíquota depende da situação concreta da empresa e das regras do Simples Nacional. Se a empresa não informar a alíquota aplicável nos casos sujeitos à retenção, a Resolução CGSN nº 140/2018 prevê a aplicação de 5%, observadas as demais regras legais.

O tratamento completo da matéria está na página específica sobre retenção do ISS.

Isenção, não incidência, alíquota zero ou base de cálculo diferenciada

Quando a operação estiver amparada por regra especial de isenção, não incidência, alíquota zero, redução ou exclusão de parcela da base de cálculo, não basta inserir na Nota Fiscal uma expressão genérica. A informação deve estar acompanhada do respectivo fundamento legal, quando exigido pela legislação aplicável.

A IN RFB nº 1.234/2012, por exemplo, determina que a pessoa jurídica beneficiada por isenção, não incidência ou alíquota zero informe essa condição no documento fiscal juntamente com o respectivo enquadramento legal.

Evite expressões sem fundamento

Informações como “isento”, “não reter”, “base reduzida” ou “material dedutível” não devem ser utilizadas isoladamente quando a legislação exigir demonstração da situação tributária. Identifique a norma, o dispositivo legal e, quando necessário, mantenha os documentos comprobatórios à disposição da Administração.

Locação de bens móveis

A locação pura de bens móveis não constitui prestação de serviço sujeita ao ISS. O Supremo Tribunal Federal consolidou esse entendimento na Súmula Vinculante nº 31.

Súmula Vinculante nº 31 — STF
“É inconstitucional a incidência do imposto sobre serviços de qualquer natureza - ISS sobre operações de locação de bens móveis.”

A Solução de Consulta Cosit nº 295/2014 esclareceu que, quando a pessoa jurídica estiver desobrigada ou impossibilitada de emitir Nota Fiscal em razão das regras do órgão competente, a receita da locação poderá ser comprovada mediante documentação idônea e suficientemente esclarecedora, como recibos, contratos e registros, desde que não exista forma especial imposta pela legislação.

Locação acompanhada de serviço exige cuidado

Se o contrato reunir locação e efetiva prestação de serviços, as parcelas devem ser corretamente identificadas. A Súmula Vinculante nº 31 não afasta a incidência do ISS sobre uma prestação de serviço efetivamente realizada juntamente com a locação.

Resumo: o que verificar antes de emitir a Nota Fiscal

SituaçãoInformação relevante no documento fiscal
IR / tributos federais sujeitos à IN RFB nº 1.234/2012Informar os valores das retenções aplicáveis, observando a natureza do bem ou serviço e o ente público pagador.
Optante pelo Simples NacionalInformar a condição de optante e observar as regras de comprovação previstas na IN RFB nº 1.234/2012.
Retenção previdenciáriaDestacar “RETENÇÃO PARA A PREVIDÊNCIA SOCIAL”, a base e o valor da retenção aplicável.
Materiais e equipamentosDiscriminar quando necessário à determinação da base de cálculo, sempre em consonância com o contrato e com a IN RFB nº 2.110/2022.
ISS retido de empresa do SimplesInformar a alíquota aplicável à retenção conforme as regras do Simples Nacional e da legislação municipal.
Isenção, redução ou não incidênciaInformar a condição tributária e o respectivo fundamento legal quando exigido.

Exemplo de informações complementares

Não existe um texto único aplicável a todas as empresas. O modelo abaixo é apenas uma estrutura orientativa e deve ser adaptado à situação tributária concreta:

Exemplo de preenchimento
Período da prestação: setembro/2026
Contrato nº XX/2026

DOCUMENTO EMITIDO POR ME OU EPP OPTANTE PELO SIMPLES NACIONAL
[quando aplicável]

IRRF:
Base de cálculo: R$ ______
Alíquota: ____%
Valor da retenção: R$ ______
[quando aplicável]

RETENÇÃO PARA A PREVIDÊNCIA SOCIAL:
Base de cálculo: R$ ______
Alíquota: ____%
Valor da retenção: R$ ______
[quando aplicável]

ISS retido:
Base de cálculo: R$ ______
Alíquota: ____%
Valor da retenção: R$ ______
Município competente: __________
[quando aplicável]

Materiais/equipamentos:
R$ ______, conforme discriminação contratual
[quando aplicável]

Fundamento legal de eventual isenção, não incidência,
redução ou tratamento tributário específico:
________________________________________
Regra prática

Antes de emitir a Nota Fiscal, confira quem está pagando, qual foi o objeto contratado, onde o serviço foi prestado, qual o regime tributário da empresa e quais retenções efetivamente incidem. Um documento fiscal corretamente preenchido reduz diligências, evita retenções indevidas e facilita a liquidação e o pagamento.

Veja também

Retenção de Tributos Federais Retenção para a Previdência Social Retenção do ISS Prazo para Pagamento

PRAZOS PARA PAGAMENTO DA ADMINISTRAÇÃO PÚBLICA

  • Login ou registre-se para postar comentários
Lei nº 14.133/2021 + IN SEGES/ME nº 77/2022

Prazo de pagamento na Administração Pública

Quanto tempo a Administração Pública tem para liquidar e pagar uma Nota Fiscal? Existe ainda o prazo de 30 dias? Dispensa de licitação deve ser paga em 5 dias? E o que acontece quando o pagamento atrasa?

Prazo para pagamento pela Administração Pública

Atenção ao âmbito de aplicação: a Lei nº 14.133/2021 estabelece as normas gerais aplicáveis às contratações públicas, enquanto a IN SEGES/ME nº 77/2022 disciplina especificamente a ordem cronológica e os prazos de liquidação e pagamento no âmbito da Administração Pública federal direta, autárquica e fundacional. Estados, Distrito Federal e Municípios podem possuir regulamentação própria, sem prejuízo das normas gerais da Lei nº 14.133/2021.

10 dias úteis Liquidação Regra federal contada do recebimento da Nota Fiscal ou instrumento de cobrança equivalente.
10 dias úteis Pagamento Regra federal contada da conclusão da liquidação da despesa.
5 + 5 Despesas de pequeno valor Na esfera federal, os dois prazos são reduzidos pela metade nas hipóteses da IN nº 77/2022.
2 meses Atraso relevante Pode gerar ao contratado os direitos previstos no art. 137 da Lei nº 14.133/2021.
Nesta página
Qual é o prazo atual? Liquidação da despesa Regra de 5 + 5 dias Ordem cronológica Serviços continuados Regularidade fiscal Pagamento atrasado Qual norma se aplica?

Qual é o prazo atual para pagamento?

A Lei nº 14.133/2021 não estabelece um único prazo numérico de pagamento para toda a Administração Pública brasileira. A lei determina que o próprio contrato estabeleça os prazos para liquidação e para pagamento.

Lei nº 14.133/2021 — art. 92, inciso VI
“os critérios e a periodicidade da medição, quando for o caso, e o prazo para liquidação e para pagamento”

No âmbito da Administração Pública federal direta, autárquica e fundacional, a matéria foi regulamentada pela IN SEGES/ME nº 77/2022 .

Conforme o art. 7º, inciso I, da IN nº 77/2022, a Administração federal dispõe, em regra, de até 10 dias úteis para realizar a liquidação, contados do recebimento da Nota Fiscal ou documento de cobrança equivalente.

Depois de liquidada a despesa, inicia-se o prazo para o pagamento.

IN SEGES/ME nº 77/2022 — art. 7º, inciso II
“10 (dez dias) úteis para pagamento, a contar da liquidação da despesa.”
1 Nota Fiscal O contratado apresenta o documento de cobrança.
2 Liquidação Até 10 dias úteis, em regra, na esfera federal.
3 Ordem cronológica A liquidação define o ingresso do crédito na sequência de pagamento.
4 Pagamento Até 10 dias úteis após a liquidação.
Então acabou o prazo geral de 30 dias?

Não existe mais, na Lei nº 14.133/2021, um prazo geral nacional de 30 dias como havia no regime anterior. Na Administração Pública federal abrangida pela IN SEGES/ME nº 77/2022, os limites atuais são de 10 dias úteis para liquidação + 10 dias úteis para pagamento. Entretanto, o prazo de até 30 dias continua previsto no Anexo XI da IN SEGES/MP nº 5/2017 para os serviços submetidos ao regime anterior. A IN nº 5/2017 também continua aplicável às contratações de serviços da Lei nº 14.133/2021, por força da IN SEGES/ME nº 98/2022, mas apenas “no que couber”; especificamente quanto aos prazos de liquidação e pagamento, deve-se observar a disciplina própria da IN nº 77/2022.

Liquidação não é a mesma coisa que pagamento

Um dos pontos mais importantes para compreender os prazos é separar liquidação da despesa de pagamento.

A liquidação é o estágio em que a Administração verifica se o contratado efetivamente adquiriu o direito de receber: confere a execução do objeto, o período faturado, as quantidades, medições, documentos e demais obrigações contratuais.

A IN SEGES/ME nº 77/2022 remete expressamente ao art. 63 da Lei nº 4.320/1964 , que disciplina a liquidação da despesa pública.

E se houver erro na Nota Fiscal?

O art. 7º, § 4º, da IN nº 77/2022 estabelece que o tempo utilizado pelo contratado para corrigir inconsistências na execução ou sanear a Nota Fiscal não é computado no prazo de liquidação.

Além disso, o prazo de liquidação pode ser excepcionalmente prorrogado, de forma justificada e por igual período, quando forem necessárias diligências para verificar o atendimento das exigências contratuais, conforme o art. 7º, § 3º, da IN nº 77/2022.

Quando o prazo passa a ser de 5 + 5 dias úteis?

A antiga Lei nº 8.666/1993 possuía regra específica de pagamento em cinco dias para determinadas despesas de pequeno valor. A lógica atual foi reformulada.

O art. 7º, § 2º, da IN SEGES/ME nº 77/2022 estabelece que, nas contratações decorrentes de despesas cujo valor não ultrapasse o limite do art. 75, inciso II, da Lei nº 14.133/2021, os prazos de liquidação e pagamento são reduzidos pela metade.

5 dias úteis Liquidação
+
5 dias úteis Pagamento

Para o exercício de 2026, o Decreto nº 12.807/2025 atualizou o limite do art. 75, inciso II, para R$ 65.492,11.

Não confunda: não é toda dispensa de licitação que deve ser paga em 5 dias.

A redução decorre do valor da despesa indicado no art. 7º, § 2º, da IN nº 77/2022. Existem diversas hipóteses de contratação direta previstas na Lei nº 14.133/2021 que podem superar esse valor e, portanto, não se enquadram automaticamente nessa regra.

Ordem cronológica de pagamento

A Lei nº 14.133/2021 manteve e reforçou a obrigatoriedade de observância da ordem cronológica dos pagamentos.

Lei nº 14.133/2021 — art. 141, caput
No dever de pagamento pela Administração, “será observada a ordem cronológica”.

A ordem deve ser organizada para cada fonte diferenciada de recursos e subdividida em quatro categorias:

Fornecimento de bens
Locações
Prestação de serviços
Realização de obras

No âmbito da IN SEGES/ME nº 77/2022, o marco inicial para ingresso do crédito nessa sequência é a liquidação da despesa, conforme seu art. 5º.

Isso é importante:

a fila não é formada simplesmente pela data em que o fornecedor emitiu a Nota Fiscal. Para fins da IN nº 77/2022, a posição na ordem cronológica nasce com a liquidação da despesa.

A alteração da ordem não é livre. O art. 141, § 1º, da Lei nº 14.133/2021 exige justificativa prévia da autoridade competente e posterior comunicação aos órgãos de controle.

Entre as hipóteses legais de alteração estão:

  • grave perturbação da ordem, emergência ou calamidade pública;
  • pagamento a microempresa, empresa de pequeno porte, agricultor familiar, produtor rural pessoa física, MEI ou cooperativa, quando houver risco de descontinuidade do objeto;
  • serviços necessários ao funcionamento dos sistemas estruturantes, quando demonstrado risco de descontinuidade;
  • direitos decorrentes de contrato em situação de falência, recuperação judicial ou dissolução da contratada;
  • contrato imprescindível à integridade do patrimônio público ou à continuidade de atividade finalística relevante.

A inobservância imotivada da ordem pode gerar responsabilização do agente responsável, conforme o art. 141, § 2º, da Lei nº 14.133/2021.

Qual é o prazo de pagamento dos serviços continuados?

Os serviços continuados merecem atenção especial porque a IN SEGES/MP nº 5/2017, principal norma federal sobre contratação de serviços sob o regime de execução indireta, contém regra expressa sobre o processo de pagamento.

O art. 67 da IN nº 5/2017 determina que o pagamento seja efetuado conforme as regras previstas em seu Anexo XI — Do Processo de Pagamento.

IN SEGES/MP nº 5/2017 — Anexo XI, item 4, alínea “b”
“a trinta dias contados do recebimento da Nota Fiscal ou Fatura, para os demais casos.”

Assim, no regime originalmente disciplinado pela IN nº 5/2017, o pagamento dos serviços deveria ocorrer no prazo previsto no contrato, limitado, em regra, a 30 dias. Para despesas de pequeno valor, a própria norma previa prazo reduzido de cinco dias úteis.

O item 4.1 do Anexo XI esclarece ainda que, para essa contagem, o recebimento da Nota Fiscal ou Fatura ocorre quando o órgão contratante atesta a execução do objeto do contrato.

A IN nº 5/2017 continua valendo com a Lei nº 14.133/2021?

Sim, no que couber. A IN SEGES/ME nº 98/2022 autorizou expressamente a aplicação da IN nº 5/2017 às licitações e contratações diretas de serviços regidas pela Lei nº 14.133/2021, “no que couber”.

Isso é importante:

a IN nº 5/2017 não desapareceu com a nova Lei de Licitações. Ela continua sendo utilizada, no que for compatível com a Lei nº 14.133/2021 e com a regulamentação posterior, no planejamento, na gestão, na fiscalização e na execução dos contratos federais de serviços.

Então o prazo atual é de 30 dias ou de 10 dias úteis?

Para as contratações federais regidas pela Lei nº 14.133/2021, o prazo de pagamento deve ser lido em conjunto com a IN SEGES/ME nº 77/2022, que disciplinou especificamente a ordem cronológica e os prazos de liquidação e pagamento.

Nos termos do art. 7º da IN nº 77/2022, a regra federal atual é de até 10 dias úteis para a liquidação da despesa, contados do recebimento da Nota Fiscal ou instrumento de cobrança equivalente, e de até 10 dias úteis para o pagamento, contados da liquidação.

Portanto, a IN nº 5/2017 continua aplicável aos serviços por força da IN nº 98/2022, mas apenas “no que couber”. Especificamente quanto aos prazos de liquidação e pagamento dos contratos federais regidos pela Lei nº 14.133/2021, aplica-se a disciplina específica da IN nº 77/2022.

Em resumo: serviço continuado federal sob a Lei nº 14.133/2021

A natureza continuada do serviço, por si só, não cria atualmente um prazo especial de cinco dias ou de 30 dias. Na Administração federal abrangida pela IN nº 77/2022, aplicam-se, em regra, os limites de 10 dias úteis para liquidação + 10 dias úteis para pagamento.

E onde entram os 30 dias da IN nº 5/2017?

O prazo de até 30 dias permanece literalmente previsto no Anexo XI da IN nº 5/2017 e é especialmente relevante para os contratos de serviços submetidos ao regime anterior da Lei nº 8.666/1993. Nas contratações federais regidas pela Lei nº 14.133/2021, porém, a aplicação da IN nº 5/2017 ocorre somente “no que couber”, razão pela qual os prazos específicos da IN nº 77/2022 devem ser observados para liquidação e pagamento.

Serviços com dedicação exclusiva de mão de obra

Nos contratos com dedicação exclusiva de mão de obra existem ainda regras próprias relacionadas às obrigações trabalhistas, previdenciárias e ao FGTS.

O art. 5º, § 2º, da IN nº 77/2022 estabelece que a irregularidade no pagamento dessas verbas não afeta, por si só, o ingresso do crédito na ordem cronológica, podendo a Administração deduzir do pagamento devido à contratada o valor inadimplido, limitado a esse montante.

O § 3º do mesmo artigo permite que o edital ou o contrato condicione a inclusão do crédito na sequência de pagamentos à comprovação da quitação das obrigações trabalhistas vencidas.

Atenção: isso não significa retenção indiscriminada.

As medidas específicas dos contratos com dedicação exclusiva de mão de obra devem observar as hipóteses previstas na legislação e no instrumento convocatório ou contratual. Elas não transformam o serviço continuado, por si só, em uma categoria com prazo geral de pagamento diferente.

Irregularidade fiscal permite segurar o pagamento?

Antes de realizar o pagamento, a Administração deve verificar se o contratado mantém as condições exigidas para habilitação na licitação ou qualificação na contratação direta, conforme o art. 8º da IN SEGES/ME nº 77/2022.

Entretanto, a simples perda de uma dessas condições não autoriza automaticamente a retenção do pagamento.

IN SEGES/ME nº 77/2022 — art. 8º, § 1º
“A eventual perda das condições [...] não enseja, por si, retenção de pagamento pela Administração.”

A Administração deve adotar as providências administrativas cabíveis, inclusive notificar o contratado para regularização e, se for o caso, instaurar procedimento para aplicação de penalidade ou extinção contratual.

Esse entendimento também está alinhado à jurisprudência do TCU, a exemplo do Acórdão nº 2.783/2019-Plenário , que rejeitou cláusula de retenção de pagamento baseada exclusivamente em irregularidade fiscal do contratado.

E se a Administração atrasar o pagamento?

O primeiro passo é identificar a causa do atraso. Pode haver pendência na execução contratual, necessidade de correção da Nota Fiscal, demora na liquidação ou insuficiência de recursos financeiros disponíveis.

Problemas na execução ou na Nota Fiscal

Se houver controvérsia sobre quantidade, qualidade ou dimensão do objeto, o art. 143 da Lei nº 14.133/2021 determina que a parcela incontroversa seja liberada no prazo previsto para pagamento.

Isso evita que uma discussão limitada a parte da execução impeça, injustificadamente, o pagamento daquilo que já foi reconhecido como devido.

Insuficiência de recursos financeiros

A insuficiência financeira não apaga o direito do contratado nem retira automaticamente sua posição na ordem cronológica.

O art. 7º, § 6º, da IN SEGES/ME nº 77/2022 admite pagamento parcial quando não houver recursos suficientes para a quitação integral, permanecendo o saldo remanescente na mesma posição da ordem cronológica.

Atualização monetária

A Lei nº 14.133/2021 exige que o contrato estabeleça os critérios de atualização monetária relacionados ao período entre o adimplemento da obrigação e o efetivo pagamento.

Essa previsão consta do art. 92, inciso V, e deve ser observada na elaboração do edital e do contrato.

O Acórdão TCU nº 2.783/2019-Plenário já registrava que a ausência de previsão expressa dos critérios de atualização monetária expõe a Administração a questionamentos sobre qual critério deverá ser utilizado em caso de atraso.

Qual índice utilizar?

Não se deve simplesmente escolher um índice depois que o atraso ocorreu. O critério de atualização deve estar previsto no instrumento contratual, observando a legislação e a regulamentação aplicável ao órgão contratante.

A Administração pode atrasar dois meses sem consequência?

Não. O prazo de dois meses não constitui uma autorização para a Administração atrasar pagamentos nem uma espécie de período de carência.

Trata-se de um marco previsto no art. 137, § 2º, inciso IV, da Lei nº 14.133/2021 para o exercício de direitos do contratado quando o atraso supera dois meses, contado da emissão da Nota Fiscal, ressalvadas as exceções legais.

Nas hipóteses previstas no art. 137, § 3º, o contratado também pode optar pela suspensão do cumprimento das obrigações assumidas até a normalização da situação, além das demais consequências previstas em lei.

Portanto, cuidado com uma afirmação comum:

não é correto dizer que “a Administração só fica inadimplente depois de dois meses”. O prazo de dois meses é um gatilho legal para direitos adicionais do contratado, e não autorização para o pagamento fora do prazo contratual.

Qual norma de pagamento se aplica ao contrato?

Para identificar corretamente o prazo de uma Nota Fiscal, não basta verificar a data de emissão ou o tipo de serviço. É necessário saber qual regime jurídico rege a contratação e qual regulamentação de pagamento se aplica ao órgão contratante.

Contratações federais regidas pela Lei nº 14.133/2021

Na Administração Pública federal direta, autárquica e fundacional, os prazos de liquidação e pagamento são disciplinados pela IN SEGES/ME nº 77/2022.

A regra é de até 10 dias úteis para liquidação e, posteriormente, até 10 dias úteis para pagamento, ressalvadas as hipóteses de redução, prorrogação ou suspensão previstas na própria norma.

Para as contratações de serviços, a IN SEGES/MP nº 5/2017 continua sendo aplicada no que couber, por determinação expressa da IN SEGES/ME nº 98/2022.

Contratações submetidas à legislação anterior

Ainda podem existir contratos vigentes celebrados sob a Lei nº 8.666/1993, inclusive contratos regularmente prorrogados mantendo o regime jurídico escolhido na origem.

O parágrafo único do art. 15 da IN SEGES/ME nº 77/2022 preservou a aplicação da IN nº 2/2016 aos procedimentos administrativos autuados ou registrados sob a Lei nº 8.666/1993, a Lei nº 10.520/2002 ou o RDC, incluindo as respectivas renovações e prorrogações.

Nos contratos de serviços submetidos à Lei nº 8.666/1993 e à IN nº 5/2017, permanece relevante o limite do Anexo XI, item 4: pagamento em até 30 dias, em regra, contado do recebimento da Nota Fiscal ou Fatura, além da regra de prazo reduzido para despesas de pequeno valor existente naquele regime.

Regra prática

Antes de concluir que uma Nota Fiscal está atrasada, verifique: 1) qual lei rege o contrato; 2) qual regulamentação de pagamento se aplica; 3) qual prazo consta do contrato ou instrumento equivalente; e 4) se a despesa já foi efetivamente liquidada.

Resumo dos principais prazos

SituaçãoPrazo / regraFundamento
Liquidação — esfera federalAté 10 dias úteisIN SEGES/ME nº 77/2022, art. 7º, I
Pagamento — esfera federalAté 10 dias úteis após a liquidaçãoIN SEGES/ME nº 77/2022, art. 7º, II
Serviço continuado federal — Lei nº 14.133/2021Em regra, 10 dias úteis para liquidação + 10 dias úteis para pagamentoIN SEGES/ME nº 77/2022, art. 7º, I e II, c/c IN SEGES/ME nº 98/2022
Serviço submetido à Lei nº 8.666/1993 e à IN nº 5/2017Até 30 dias, em regra, contado do recebimento da Nota Fiscal ou FaturaIN SEGES/MP nº 5/2017, Anexo XI, itens 4 e 4.1
Despesa até o limite do art. 75, II5 dias úteis para liquidação + 5 dias úteis para pagamentoIN SEGES/ME nº 77/2022, art. 7º, § 2º
Correção de inconsistência pelo contratadoTempo de saneamento não é computado no prazo de liquidaçãoIN SEGES/ME nº 77/2022, art. 7º, § 4º
Atraso superior a 2 mesesPode gerar os direitos previstos para o contratadoLei nº 14.133/2021, art. 137, §§ 2º e 3º

Perguntas frequentes

Qual é o prazo para a Administração Pública pagar uma Nota Fiscal?

Depende do ente e da regulamentação aplicável. Na Administração Pública federal abrangida pela IN SEGES/ME nº 77/2022, a regra é de até 10 dias úteis para liquidação e, depois, até 10 dias úteis para pagamento.

Ainda existe prazo geral de 30 dias para pagamento?

Não como regra nacional geral da Lei nº 14.133/2021. Na esfera federal abrangida pela IN nº 77/2022, aplicam-se os limites de 10 dias úteis para liquidação + 10 dias úteis para pagamento. O prazo de até 30 dias, contudo, continua previsto no Anexo XI da IN nº 5/2017 e permanece relevante para contratos de serviços submetidos ao regime anterior.

Toda dispensa de licitação deve ser paga em 5 dias?

Não. Na IN nº 77/2022, a redução pela metade está vinculada ao valor da despesa em relação ao limite do art. 75, II, da Lei nº 14.133/2021, e não simplesmente ao fato de a contratação ser direta.

Serviço continuado tem prazo especial de pagamento?

Não apenas por ser continuado. A IN nº 5/2017 previa pagamento em até 30 dias, em regra, para os serviços submetidos ao seu regime. Para as contratações federais atuais regidas pela Lei nº 14.133/2021, a IN nº 5/2017 continua aplicável “no que couber” por força da IN nº 98/2022, mas os prazos específicos de liquidação e pagamento são disciplinados pela IN nº 77/2022: 10 dias úteis + 10 dias úteis, em regra.

A Administração pode reter pagamento porque a empresa está irregular fiscalmente?

A perda das condições de habilitação não autoriza, por si só, a retenção do pagamento, conforme o art. 8º, § 1º, da IN SEGES/ME nº 77/2022, sem prejuízo das demais providências administrativas cabíveis.

Depois de dois meses o contratado pode parar de prestar o serviço?

O atraso superior a dois meses pode gerar os direitos previstos no art. 137, §§ 2º e 3º, da Lei nº 14.133/2021, inclusive, nas condições estabelecidas pela lei, a opção pela suspensão das obrigações.

Fundamentação legal e referências

  • Lei nº 14.133/2021 — Lei de Licitações e Contratos Administrativos
  • IN SEGES/ME nº 77/2022 — Ordem cronológica, liquidação e pagamento
  • IN SEGES/MP nº 5/2017 — Contratação de serviços e processo de pagamento
  • IN SEGES/ME nº 98/2022 — Aplicação da IN nº 5/2017 às contratações de serviços da Lei nº 14.133/2021
  • Lei nº 4.320/1964 — Liquidação da despesa pública
  • Decreto nº 12.807/2025 — Valores atualizados da Lei nº 14.133/2021 para 2026
  • TCU — Licitações e Contratos: Pagamento
  • Acórdão TCU nº 2.783/2019-Plenário

LIQUIDAÇÃO DESPESA PÚBLICA

  • Login ou registre-se para postar comentários

LIQUIDAÇÃO DA DESPESA PÚBLICA

A liquidação é uma das etapas mais importantes da execução da despesa pública. É nesse momento que a Administração verifica se o contratado efetivamente cumpriu a obrigação, apura o que deve ser pago, quanto deve ser pago e a quem deve ser pago e reconhece o direito do credor ao recebimento.

Vamos explicar de forma prática como funciona a liquidação da despesa, sua relação com a fiscalização do contrato, o recebimento do objeto, a Nota Fiscal e o posterior pagamento pela Administração Pública.

Gestor e fiscal do contrato

Liquidar uma despesa não significa simplesmente registrar uma Nota de Sistema (NS) no sistema contábil. A contabilização representa o registro de uma situação que deve ter sido previamente comprovada no processo administrativo.

A liquidação consiste justamente na verificação do direito adquirido pelo credor, com base nos documentos que comprovam que o bem foi entregue, o serviço foi prestado, a obra foi executada ou a obrigação contratual foi cumprida na extensão reconhecida pela Administração.

Em outras palavras: a Administração não deve liquidar uma despesa apenas porque recebeu uma Nota Fiscal. Antes de reconhecer o crédito, deve comprovar a existência da obrigação, o cumprimento do objeto e o valor efetivamente devido.

O QUE DIZ A LEI Nº 4.320/1964?

A regra fundamental continua sendo estabelecida pelos arts. 62 e 63 da Lei nº 4.320/1964.

Lei nº 4.320/1964

“Art. 62. O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.”

“Art. 63. A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.

§ 1° Essa verificação tem por fim apurar:

I - a origem e o objeto do que se deve pagar;

II - a importância exata a pagar;

III - a quem se deve pagar a importância, para extinguir a obrigação.

§ 2º A liquidação da despesa por fornecimentos feitos ou serviços prestados terá por base:

I - o contrato, ajuste ou acôrdo respectivo;

II - a nota de empenho;

III - os comprovantes da entrega de material ou da prestação efetiva do serviço.”

Portanto, a liquidação é essencialmente uma atividade de verificação, conferência e reconhecimento do crédito. Somente depois da liquidação regular a despesa poderá avançar para a etapa de pagamento.

1

O que pagar?

Identifica-se a origem da obrigação e qual bem, serviço, obra ou parcela contratual foi efetivamente executada.

2

Quanto pagar?

Apura-se o valor exato devido, considerando medições, quantidades executadas, glosas, reajustes, repactuações e demais ocorrências contratuais.

3

A quem pagar?

Confirma-se quem é o legítimo credor da obrigação e se a documentação apresentada corresponde à contratação realizada.

RECEBIMENTO, ATESTE, LIQUIDAÇÃO E PAGAMENTO NÃO SÃO A MESMA COISA

Essas etapas estão relacionadas, mas não devem ser confundidas. De forma simplificada, o procedimento segue esta sequência:

EXECUÇÃO DO OBJETO
→
FISCALIZAÇÃO / MEDIÇÃO
→
RECEBIMENTO
→
LIQUIDAÇÃO
→
PAGAMENTO

A fiscalização acompanha a execução contratual e produz os elementos necessários para demonstrar se a obrigação foi cumprida. O recebimento reconhece a conformidade do objeto entregue ou executado. A liquidação utiliza essas informações e os documentos do processo para reconhecer o crédito. O pagamento, por sua vez, extingue a obrigação financeira da Administração.

O PAPEL DO FISCAL E DO GESTOR DO CONTRATO

A Lei nº 14.133/2021 disciplina o recebimento do objeto contratado em seu art. 140.

Lei nº 14.133/2021 — art. 140

“Art. 140. O objeto do contrato será recebido:

I - em se tratando de obras e serviços:

a) provisoriamente, pelo responsável por seu acompanhamento e fiscalização, mediante termo detalhado, quando verificado o cumprimento das exigências de caráter técnico;

b) definitivamente, por servidor ou comissão designada pela autoridade competente, mediante termo detalhado que comprove o atendimento das exigências contratuais;

II - em se tratando de compras:

a) provisoriamente, de forma sumária, pelo responsável por seu acompanhamento e fiscalização, com verificação posterior da conformidade do material com as exigências contratuais;

b) definitivamente, por servidor ou comissão designada pela autoridade competente, mediante termo detalhado que comprove o atendimento das exigências contratuais.

§ 1º O objeto do contrato poderá ser rejeitado, no todo ou em parte, quando estiver em desacordo com o contrato.”

No âmbito da Administração Pública federal direta, autárquica e fundacional, o Decreto nº 11.246/2022 detalha as funções do gestor e dos fiscais.

AgenteFunção relacionada à liquidação
Fiscal técnicoAcompanha a execução, confere os documentos e a Nota Fiscal, registra ocorrências, realiza o ateste correspondente ao recebimento provisório e encaminha as informações ao gestor.
Fiscal administrativoAcompanha obrigações administrativas, documentação, prazos, garantias, pagamentos, glosas e, quando pertinente, realiza o recebimento provisório das exigências administrativas.
Gestor do contratoCoordena as atividades de fiscalização, analisa as informações produzidas pelos fiscais e realiza o recebimento definitivo, quando essa atribuição lhe couber.
Setor de liquidaçãoVerifica os documentos comprobatórios, reconhece contabilmente o direito do credor e registra a liquidação da despesa.
Autoridade competenteApós a regular liquidação, pratica os atos necessários à autorização e realização do pagamento conforme as competências estabelecidas pelo órgão.
Atenção: o ateste não deve ser tratado como mera assinatura ou formalidade burocrática. Ao atestar uma medição, entrega ou prestação de serviço, o agente público está certificando fatos que servirão de fundamento para o reconhecimento do crédito e para o pagamento.

O Tribunal de Contas da União já destacou que a liquidação se destina a apurar “o que, como, quanto e a quem pagar” e que o fiscal fornece elementos essenciais para a formação dessa decisão. Nesse sentido, pode-se consultar, entre outros, o Acórdão TCU nº 5.562/2019 – 1ª Câmara.

GLOSA E DIMENSIONAMENTO DO VALOR A PAGAR

Se parte do objeto não foi executada, foi executada em quantidade inferior, apresentou defeito, ficou em desconformidade com o contrato ou não alcançou o nível de serviço exigido, a Administração não deve reconhecer como devido o valor correspondente à parcela não executada ou não aceita.

É nesse contexto que surge a glosa: a redução do valor considerado devido em razão da execução parcial, inadequada ou em desacordo com as condições contratadas.

Regra prática: aquilo que não foi executado ou aceito pela Administração não deve integrar o valor liquidado. A liquidação deve reconhecer apenas a importância exata a pagar, conforme determina o art. 63, § 1º, II, da Lei nº 4.320/1964.

A glosa não deve ser confundida com multa. São institutos diferentes:

SituaçãoConsequência
Serviço, material ou parcela da obra não executadaO valor correspondente não deve ser reconhecido como devido, podendo ocorrer glosa ou dimensionamento do pagamento.
Serviço executado abaixo do nível de qualidade contratualmente definidoPode haver adequação do valor devido conforme o instrumento de medição, níveis de serviço ou critérios previstos contratualmente.
Atraso no cumprimento da obrigaçãoPode gerar consequências contratuais e eventual multa de mora, conforme previsão contratual e observância do devido processo.
Inexecução contratual ou outra infração administrativaPode ensejar processo de responsabilização e aplicação das sanções previstas nos arts. 155 e 156 da Lei nº 14.133/2021.

Portanto, não é correto afirmar que toda inexecução automaticamente impede a empresa de participar de novas licitações. A Lei nº 14.133/2021 prevê, conforme a infração e as circunstâncias do caso, advertência, multa, impedimento de licitar e contratar ou declaração de inidoneidade para licitar ou contratar, observando-se o correspondente processo administrativo.

A Nota Fiscal deve ser emitida pelo valor cheio para depois ser glosada?

Nem sempre. Nos contratos em que seja possível dimensionar previamente o valor efetivamente aceito, especialmente nos serviços sujeitos a instrumentos de medição de resultado, é preferível que a Nota Fiscal seja emitida já pelo valor efetivamente reconhecido pela fiscalização.

A própria sistemática da IN SEGES/MP nº 5/2017 prevê, para as situações abrangidas pela norma, que o gestor comunique a empresa para emissão da Nota Fiscal ou Fatura pelo valor exato dimensionado pela fiscalização.

Vantagem: emitir a Nota Fiscal pelo valor efetivamente reconhecido evita que o documento fiscal registre receita superior ao valor aceito pela Administração e reduz problemas relacionados à incidência tributária sobre parcela que não será paga.

Se a Nota Fiscal já tiver sido emitida por valor superior ao reconhecido, deverão ser adotados os procedimentos de correção, substituição, cancelamento ou ajuste permitidos pela legislação fiscal aplicável e pelas regras do órgão contratante.

SE O CONTRATADO CORRIGIR A FALHA DEPOIS?

A rejeição ou glosa de determinada parcela não significa necessariamente perda definitiva do direito ao pagamento. Se o contrato permitir o saneamento da falha e o contratado posteriormente executar corretamente a obrigação, o novo fato poderá ser novamente medido, recebido e submetido à liquidação.

O que não pode ocorrer é o pagamento de obrigação ainda não executada, nem, no sentido oposto, a Administração receber definitivamente determinada prestação válida e deixar de pagar aquilo que efetivamente lhe é devido.

DOCUMENTAÇÃO DO PROCESSO DE LIQUIDAÇÃO

Como a liquidação deve estar fundamentada em títulos e documentos comprobatórios do crédito, o processo administrativo deve conter os elementos necessários para demonstrar a regularidade da obrigação.

Os documentos variam conforme o objeto, o regime de execução e as regras do contrato, mas normalmente poderão compreender:

  • contrato, termo de contrato ou instrumento equivalente;
  • Nota de Empenho;
  • Nota Fiscal, fatura ou instrumento de cobrança equivalente;
  • documentos de recebimento provisório e definitivo, quando cabíveis;
  • ateste, relatório da fiscalização ou documento equivalente que comprove a execução;
  • boletins ou laudos de medição, nos contratos em que houver medição;
  • comprovantes de entrega dos materiais;
  • ordens de serviço ou fornecimento, quando aplicáveis;
  • documentação relativa a reajuste, repactuação ou revisão de preços, quando houver alteração do valor devido;
  • apostilamentos e termos aditivos relacionados à obrigação;
  • documentos necessários às retenções tributárias incidentes sobre o pagamento;
  • documentação trabalhista, previdenciária e relativa ao FGTS quando exigida pelas características do contrato e pela legislação aplicável;
  • demais documentos previstos no edital, Termo de Referência, contrato ou norma específica.
Importante: não existe uma lista única e universal de documentos que deva acompanhar toda e qualquer liquidação. A documentação necessária dependerá do objeto contratado, da legislação aplicável, do contrato e das ocorrências verificadas durante sua execução.

REGULARIDADE FISCAL E PAGAMENTO

A comprovação da manutenção das condições de habilitação pode integrar os controles anteriores ao pagamento e, no âmbito federal, normalmente é realizada por meio do SICAF e das demais consultas pertinentes.

Entretanto, é importante não confundir irregularidade fiscal do contratado com inexistência do direito ao recebimento de uma obrigação que foi efetivamente cumprida.

A IN SEGES/ME nº 77/2022 estabelece expressamente:

IN SEGES/ME nº 77/2022 — art. 8º

“Art. 8º Previamente ao pagamento, a Administração deve verificar a manutenção das condições exigidas para a habilitação na licitação, ou para a qualificação, na contratação direta.”

“§ 1º A eventual perda das condições de que trata o caput não enseja, por si, retenção de pagamento pela Administração.”

Isso significa que eventual irregularidade deve gerar as providências administrativas cabíveis, mas não autoriza, automaticamente e por si só, que a Administração se aproprie do valor correspondente a uma obrigação já regularmente executada e reconhecida.

PRAZO PARA LIQUIDAÇÃO

A Lei nº 14.133/2021 determina, no art. 92, VI, que os contratos estabeleçam o prazo para liquidação e pagamento.

Lei nº 14.133/2021 — art. 92, VI

“VI - os critérios e a periodicidade da medição, quando for o caso, e o prazo para liquidação e para pagamento;”

No âmbito da Administração Pública federal direta, autárquica e fundacional, a IN SEGES/ME nº 77/2022 estabelece como regra:

IN SEGES/ME nº 77/2022 — art. 7º

“Art. 7º Os prazos de que trata o art. 6º serão limitados a:

I – 10 (dez dias) úteis para a liquidação da despesa, a contar do recebimento da nota fiscal ou instrumento de cobrança equivalente pela Administração;

II – 10 (dez dias) úteis para pagamento, a contar da liquidação da despesa.”

Nas contratações decorrentes de despesas cujo valor não ultrapasse o limite previsto no art. 75, II, da Lei nº 14.133/2021, esses prazos são reduzidos pela metade. O prazo de liquidação poderá, excepcionalmente e mediante justificativa, ser prorrogado por igual período quando forem necessárias diligências para verificar o atendimento das exigências contratuais.

Atenção ao alcance da norma: os prazos da IN SEGES/ME nº 77/2022 não devem ser apresentados como regra obrigatória indistintamente para todos os Estados e Municípios. A Instrução Normativa disciplina diretamente a Administração Pública federal abrangida por ela e também prevê aplicação nas hipóteses de execução de recursos da União decorrentes de transferências voluntárias.

QUANDO A LIQUIDAÇÃO ENTRA NA ORDEM DE PAGAMENTO?

A liquidação também possui importância para definir a posição do crédito na ordem cronológica de pagamento.

A IN SEGES/ME nº 77/2022 estabelece, em seu art. 5º, que, no âmbito de sua aplicação, a liquidação da despesa constitui o marco inicial para inclusão do crédito na sequência de pagamentos.

Essa sistemática está relacionada ao art. 141 da Lei nº 14.133/2021, que determina a observância da ordem cronológica de pagamento para cada fonte diferenciada de recursos, subdividida nas categorias de fornecimento de bens, locações, prestação de serviços e realização de obras.

Portanto: o contratado não adquire prioridade na ordem cronológica simplesmente porque enviou uma Nota Fiscal. É a liquidação da despesa, depois da verificação do direito adquirido e do valor efetivamente devido, que constitui o marco utilizado pela regulamentação federal para inclusão do crédito na sequência de pagamentos.

RESUMINDO

CONTRATADO EXECUTA
→
FISCAL CONFERE
→
OBJETO É RECEBIDO
→
VALOR É APURADO
→
DESPESA É LIQUIDADA
→
CRÉDITO É PAGO
Liquidação não é mera conferência da Nota Fiscal. É o procedimento pelo qual a Administração verifica documentalmente se a obrigação foi cumprida, identifica o objeto, apura a importância exata devida e determina quem é o legítimo credor. Somente depois dessa verificação o pagamento poderá ser regularmente realizado.

Principais fundamentos legais e normativos

  • Lei nº 4.320/1964 — arts. 62, 63 e 64.
  • Lei nº 14.133/2021 — arts. 92, VI; 117; 140; 141; 155 e 156.
  • Decreto nº 93.872/1986 — art. 36.
  • Decreto nº 11.246/2022 — arts. 21 a 25, no âmbito da Administração Pública federal direta, autárquica e fundacional.
  • IN SEGES/ME nº 77/2022 — especialmente arts. 5º a 8º.
  • IN SEGES/MP nº 5/2017 — especialmente art. 50 e Anexo XI, nas contratações submetidas à sua disciplina.
  • Tribunal de Contas da União — Acórdão nº 5.562/2019 – 1ª Câmara, quanto à relevância do ateste e da fiscalização na liquidação da despesa.

A aplicação de normas federais específicas deve observar o respectivo âmbito de incidência e o regime jurídico da contratação.

PAGAMENTO DA DESPESA PÚBLICA

  • Login ou registre-se para postar comentários
Pagamento da despesa pública

Execução orçamentária e financeira

Pagamento da Despesa Pública

O pagamento é a etapa em que a Administração extingue a obrigação reconhecida em favor do credor. Entretanto, antes de o dinheiro chegar à conta bancária do fornecedor, a despesa precisa percorrer uma sequência de controles: empenho, execução do objeto, recebimento, liquidação, observância da ordem cronológica, autorização e efetivação financeira.

Nesta página vamos explicar, de forma prática, quem autoriza o pagamento, o papel da fiscalização, da contabilidade e do setor financeiro, como funciona a ordem cronológica, quais verificações devem anteceder o pagamento e como ocorre a movimentação financeira no SIAFI.

Importante sobre o alcance das normas As regras gerais da Lei nº 4.320/1964 alcançam a execução da despesa pública nos termos de seu campo de aplicação. Quando esta página tratar especificamente da IN SEGES/ME nº 77/2022, estará se referindo à Administração Pública federal direta, autárquica e fundacional e às demais situações expressamente abrangidas pela norma. Empresas públicas e sociedades de economia mista submetidas à Lei nº 13.303/2016 possuem regime contratual próprio.
Nesta página:
Fluxo da despesa Liquidação Ordem de pagamento Responsabilidades Ordem cronológica SIAFI Regularidade fiscal Simples Nacional Retenção e glosa

Do empenho ao pagamento: como funciona o fluxo?

O pagamento não pode ser analisado isoladamente. Ele representa a etapa final de uma sequência de atos administrativos, contábeis e financeiros que compreendem a execução do objeto, a apuração do direito do credor, a contabilização da despesa e, finalmente, a transferência dos valores devidos.

1
Empenho Reserva a dotação e cria para o Estado obrigação de pagamento pendente ou não de condição.
2
Execução O fornecedor entrega o bem, executa a obra ou presta o serviço contratado.
3
Recebimento e atesto A fiscalização verifica a execução e produz os documentos que comprovam a entrega do objeto ou a efetiva prestação do serviço.
4
Liquidação Apura-se o direito do credor, a importância exata a pagar e quem deve receber, efetuando-se os registros contábeis pertinentes, inclusive glosas, retenções tributárias e demais deduções cabíveis.
5
Ordem cronológica O crédito liquidado ingressa na sequência correspondente de pagamento, quando aplicável.
6
Ordem de pagamento A autoridade competente autoriza formalmente o pagamento da despesa regularmente liquidada.
7
Pagamento Os valores são transferidos conforme apurados e contabilizados na liquidação, creditando-se ao fornecedor o valor líquido e destinando-se as retenções aos respectivos credores.
Não confunda atesto com liquidação. O atesto e os documentos de recebimento comprovam a execução do objeto e integram a instrução necessária à liquidação. Na liquidação, a Administração apura formalmente o direito adquirido pelo credor mediante a documentação que consta no processo de pagamento, a importância exata a pagar e a quem se deve pagar, realizando os registros contábeis correspondentes. É nessa etapa que são consideradas eventuais glosas, retenções tributárias e demais deduções cabíveis. No pagamento, executam-se financeiramente os valores que já foram apurados e contabilizados na liquidação.

O pagamento somente ocorre após a regular liquidação

Essa é a regra fundamental do pagamento da despesa pública.

Lei nº 4.320/1964 — art. 62
“O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.”
Lei nº 4.320/1964

Portanto, não basta existir nota fiscal, empenho ou contrato. Antes de autorizar o desembolso, a Administração precisa reconhecer que existe efetivamente um crédito a favor do fornecedor.

Lei nº 4.320/1964 — art. 63
“A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.”
Lei nº 4.320/1964

O § 1º do art. 63 determina que essa verificação apure a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem deve ser paga a importância. Nos fornecimentos e serviços, o § 2º indica como base o contrato ou ajuste, a nota de empenho e os comprovantes da entrega do material ou da efetiva prestação do serviço.

Quem autoriza o pagamento da despesa pública?

Lei nº 4.320/1964 — art. 64
“A ordem de pagamento é o despacho exarado por autoridade competente, determinando que a despesa seja paga.”

“Parágrafo único. A ordem de pagamento só poderá ser exarada em documentos processados pelos serviços de contabilidade.”
Lei nº 4.320/1964

A expressão “processados pelos serviços de contabilidade” não significa que a ordenação do pagamento ou sua execução financeira sejam atividades privativas de profissional da contabilidade. A lei está estabelecendo que a ordem somente pode ser emitida depois de o documento ter passado pelo processamento contábil pertinente.

No âmbito federal, o Decreto nº 93.872/1986 complementa a regra:

Decreto nº 93.872/1986 — art. 43
“A ordem de pagamento será dada em documento próprio, assinado pelo ordenador da despesa e pelo agente responsável pelo setor financeiro.”
Decreto nº 93.872/1986

O § 1º do mesmo artigo dispõe que a competência para autorizar o pagamento decorre da lei ou dos atos regimentais e pode ser delegada.

Quem é o ordenador de despesas?

Decreto-Lei nº 200/1967 — art. 80, § 1º
“Ordenador de despesas é tôda e qualquer autoridade de cujos atos resultarem emissão de empenho, autorização de pagamento, suprimento ou dispêndio de recursos da União ou pela qual esta responda.”
Decreto-Lei nº 200/1967
Ordem de pagamento não é a mesma coisa que ordem bancária. A ordem de pagamento é a determinação da autoridade competente para que a despesa seja paga. A ordem bancária é instrumento utilizado na execução financeira para fazer chegar o recurso ao credor.

Quem responde por um pagamento indevido?

A responsabilidade precisa ser analisada de acordo com a conduta e a atribuição de cada agente. Não é correto atribuir automaticamente ao ordenador todos os erros ocorridos nas etapas anteriores do processo.

Fiscalização

Verifica a execução do objeto e registra ocorrências, medições, recebimentos e eventuais inexecuções.

Liquidação

Confere os elementos necessários para reconhecer o direito do credor e determinar o valor efetivamente devido.

Ordenação

A autoridade competente determina o pagamento com base no processo regularmente instruído.

Entendimento do Tribunal de Contas da União No Acórdão nº 929/2019-Plenário, posteriormente reiterado em outros julgados, o TCU assentou que, no caso de pagamento por serviços não executados que tenham sido indevidamente atestados, a responsabilidade pelo débito deve recair sobre os agentes que tinham o dever de fiscalizar o contrato e atestar a execução.

Consultar jurisprudência do TCU

Isso não significa imunidade do ordenador. O art. 80, § 2º, do Decreto-Lei nº 200/1967 ressalva situações de conivência, e a responsabilidade poderá decorrer também de sua própria conduta, omissão ou descumprimento de dever que lhe seja diretamente atribuído.

A ordem cronológica de pagamentos

A Lei nº 14.133/2021 passou a tratar expressamente da ordem cronológica no capítulo destinado aos pagamentos.

Lei nº 14.133/2021 — art. 141
“No dever de pagamento pela Administração, será observada a ordem cronológica para cada fonte diferenciada de recursos, subdividida nas seguintes categorias de contratos:”
I — fornecimento de bens; II — locações; III — prestação de serviços; IV — realização de obras. — Lei nº 14.133/2021

No âmbito da Administração Pública federal direta, autárquica e fundacional, a matéria foi regulamentada pela IN SEGES/ME nº 77/2022.

Quando o crédito entra na fila de pagamento? O art. 5º da IN SEGES/ME nº 77/2022 estabelece como marco inicial para inclusão do crédito na sequência de pagamentos a liquidação da despesa.

Portanto, a ordem cronológica não corresponde simplesmente à data da emissão da nota fiscal. Primeiro ocorre o processamento necessário à liquidação; depois, o crédito liquidado ocupa sua posição na sequência aplicável.

Prazos para liquidação e pagamento na esfera federal

O art. 92, VI, da Lei nº 14.133/2021 exige que o contrato estabeleça os critérios e periodicidade da medição e o prazo para liquidação e para pagamento. A IN SEGES/ME nº 77/2022 limita esses prazos, no seu âmbito de aplicação, da seguinte forma:

10 dias úteis para liquidação, contados do recebimento da nota fiscal ou instrumento de cobrança equivalente.
→
10 dias úteis para pagamento, contados da liquidação da despesa.
Esses prazos não devem ser generalizados para toda a Administração Pública. Os limites de 10 + 10 dias úteis decorrem do art. 7º da IN SEGES/ME nº 77/2022 e devem ser observados dentro do âmbito de aplicação da norma. Para outros entes ou entidades, deve ser verificada a regulamentação correspondente e o instrumento contratual.

Nas contratações cujos valores não ultrapassem o limite do art. 75, II, da Lei nº 14.133/2021, o § 2º do art. 7º da IN nº 77/2022 determina a redução desses prazos pela metade.

Para conhecer em detalhes os prazos, consulte também nossa página sobre prazo para pagamento na Administração Pública.

Como o pagamento é processado no SIAFI?

Na Administração Pública federal que utiliza o SIAFI, a execução financeira envolve registros e controles no Sistema Integrado de Administração Financeira do Governo Federal.

Contas a Pagar e a Receber — CPR

O SIAFI Web possui o subsistema Contas a Pagar e a Receber — CPR, utilizado para registrar e gerenciar compromissos de pagamento e recebimento a partir dos documentos que dão suporte à execução orçamentária e financeira.

É importante não confundir o subsistema CPR com a expressão genérica “contas a pagar”. A despesa deve percorrer os registros e eventos próprios do SIAFI conforme a situação do documento e a etapa de execução.

Solicitação de recursos financeiros

A existência de dotação orçamentária e de empenho não significa necessariamente que o recurso financeiro já esteja disponível para pagamento.

No Módulo de Programação Financeira do SIAFI, as Unidades Executoras podem registrar a ação Solicitar Recurso Financeiro. As solicitações são analisadas, aprovadas e posteriormente atendidas conforme a programação financeira e a disponibilidade de caixa.

Orçamento e financeiro são coisas diferentes. O crédito orçamentário autoriza a realização da despesa. O recurso financeiro representa a disponibilidade necessária para efetivamente pagá-la.

Como saber a conta bancária do fornecedor?

O SIAFI mantém o cadastro dos domicílios bancários dos credores. Entre as transações utilizadas no ambiente operacional estão:

CONDOMCRED

Consulta os domicílios bancários cadastrados para determinado credor.

ATUDOMCRED

Permite a atualização do domicílio bancário do credor, observados os procedimentos e perfis de acesso do SIAFI.

A existência de mais de uma conta cadastrada não significa que o agente financeiro possa escolher arbitrariamente qualquer uma delas. Deve ser utilizado o domicílio bancário indicado e validado para o pagamento correspondente.

Decreto nº 93.872/1986 — art. 44
“O pagamento de despesa será feito mediante saque contra o agente financeiro, para crédito em conta bancária do credor, no banco por ele indicado, podendo o agente financeiro fazer o pagamento em espécie, quando autorizado.”
Decreto nº 93.872/1986
Boa prática para o fornecedor Informe corretamente os dados bancários no documento de cobrança e mantenha seus dados cadastrais atualizados. Divergências de banco, agência, conta ou titularidade podem impedir a geração ou a efetivação da ordem bancária.

Regularidade fiscal pode impedir o pagamento?

A contratada tem obrigação de manter, durante a execução contratual, as condições de habilitação exigidas na contratação.

Lei nº 14.133/2021 — art. 92, XVI
“a obrigação do contratado de manter, durante toda a execução do contrato, em compatibilidade com as obrigações por ele assumidas, todas as condições exigidas para a habilitação na licitação, ou para a qualificação, na contratação direta;”
Lei nº 14.133/2021

Na esfera federal abrangida pela IN SEGES/ME nº 77/2022, antes do pagamento a Administração deve verificar a manutenção das condições exigidas para habilitação na licitação ou para qualificação na contratação direta.

Entretanto, constatar uma irregularidade não significa, automaticamente, bloquear o pagamento de um serviço efetivamente prestado ou de um bem regularmente entregue.

IN SEGES/ME nº 77/2022 — art. 8º, § 1º
“A eventual perda das condições de que trata o caput não enseja, por si, retenção de pagamento pela Administração.”
IN SEGES/ME nº 77/2022

Persistindo irregularidades, poderão ser adotadas as providências contratuais cabíveis, inclusive apuração de responsabilidade e aplicação de sanções, sempre observados o contraditório e a ampla defesa.

TCU — Acórdão nº 964/2012-Plenário O Tribunal de Contas da União consolidou o entendimento de que a irregularidade fiscal da contratada não autoriza, por si só, a retenção do pagamento correspondente a serviço já executado ou fornecimento já entregue, evitando-se enriquecimento sem causa da Administração.

Consultar o Acórdão nº 964/2012-Plenário

Esse entendimento jurisprudencial encontra hoje reforço expresso no art. 8º, § 1º, da IN SEGES/ME nº 77/2022.

Para aprofundar o tema, consulte nossa análise sobre pagamento e regularidade fiscal e a página sobre regularidade fiscal.

Consulta ao SICAF

O SICAF continua sendo o registro cadastral utilizado no âmbito do Poder Executivo Federal para informações relacionadas à habilitação dos fornecedores. Seu funcionamento está atualmente disciplinado pela IN SEGES/MP nº 3/2018.

Atenção à norma revogada A antiga IN SLTI nº 2/2010, que durante muitos anos regulamentou o SICAF e ainda aparece em diversos textos na internet, foi expressamente revogada pelo art. 44 da IN nº 3/2018.

A obrigação atual deve ser compreendida como verificação da manutenção das condições de habilitação antes do pagamento. O SICAF é importante instrumento para essa conferência, sem prejuízo de outras consultas ou documentos exigíveis no caso concreto.

Saiba mais em nossa página sobre cadastro e consulta ao SICAF.

Optante pelo Simples Nacional: é preciso declaração a cada pagamento?

Aqui existe uma distinção importante.

O art. 6º da IN RFB nº 1.234/2012 prevê a apresentação da declaração correspondente por ocasião da contratação, nas hipóteses abrangidas pela norma. O § 4º permite que, na etapa dos pagamentos, a fonte pagadora verifique a permanência do contratado no Simples Nacional mediante consulta ao Portal do Simples Nacional.

Portanto, não é correto dizer simplesmente que a declaração se tornou facultativa. A Solução de Consulta Cosit nº 61/2020 esclareceu que, na celebração de novo contrato ou na prorrogação, a empresa optante deve apresentar a declaração prevista na IN RFB nº 1.234/2012. Durante a execução e para efeito dos pagamentos, a permanência no regime pode ser verificada mediante consulta ao Portal do Simples Nacional, na forma do § 4º do art. 6º.

Essa verificação é importante porque o enquadramento tributário influencia as retenções que devem ou não ser realizadas pela fonte pagadora.

Leia também: retenção de tributos federais nos pagamentos .

Retenção tributária, glosa e retenção de pagamento não são a mesma coisa

Esses conceitos aparecem juntos no processo de pagamento, mas possuem fundamentos e efeitos completamente diferentes.

Retenção tributária

É a parcela do valor devido ao fornecedor que a Administração, na condição de responsável tributária, desconta e recolhe ao ente competente.

Glosa

É a exclusão da parcela que não foi reconhecida como devida, por exemplo, diante de quantidade não executada ou serviço não aceito na medição.

Retenção do pagamento

É a não liberação de crédito já reconhecido como devido. Não pode ser utilizada como sanção sem fundamento legal.

E se apenas parte da fatura estiver sendo discutida?

A Lei nº 14.133/2021 resolveu expressamente essa situação.

Lei nº 14.133/2021 — art. 143
“No caso de controvérsia sobre a execução do objeto, quanto a dimensão, qualidade e quantidade, a parcela incontroversa deverá ser liberada no prazo previsto para pagamento.”
Lei nº 14.133/2021

Assim, se existe controvérsia apenas sobre uma parte da medição, a discussão sobre aquela parcela não autoriza reter indiscriminadamente todo o valor incontroverso.

O que deve ser observado antes do pagamento?

Embora o procedimento concreto dependa do objeto, do ente e das normas internas, o processo deve permitir verificar, entre outros pontos:

  • existência do empenho e do suporte orçamentário da despesa;
  • execução, entrega ou medição do objeto contratado;
  • recebimento e documentos produzidos pela fiscalização;
  • nota fiscal ou instrumento de cobrança correspondente;
  • regular liquidação e definição do valor exato devido;
  • eventuais glosas devidamente fundamentadas;
  • retenções tributárias legalmente aplicáveis;
  • manutenção das condições de habilitação, quando exigível;
  • posição do crédito na ordem cronológica aplicável;
  • disponibilidade financeira para pagamento;
  • autorização da autoridade competente;
  • domicílio bancário correto do credor.

Em resumo

O pagamento da despesa pública é o resultado de uma cadeia de controles. O fiscal não “paga” a despesa quando atesta a nota fiscal; ele fornece elementos essenciais para comprovar a execução. A liquidação reconhece o direito do credor e define o valor devido. A autoridade competente expede a ordem de pagamento e o setor financeiro executa a movimentação necessária para que o recurso chegue ao credor.

Dessa forma, fiscalização, liquidação, ordenação e execução financeira são etapas relacionadas, mas possuem funções e responsabilidades próprias.

Fontes legais e técnicas

  • Lei nº 4.320/1964 — execução da despesa, liquidação e pagamento.
  • Decreto-Lei nº 200/1967 — ordenador de despesas e responsabilidades.
  • Decreto nº 93.872/1986 — execução orçamentária e financeira da União.
  • Lei nº 14.133/2021 — contratos administrativos, ordem cronológica e pagamentos.
  • IN SEGES/ME nº 77/2022 — ordem cronológica, liquidação e pagamento.
  • IN SEGES/MP nº 3/2018 — funcionamento do SICAF.
  • IN RFB nº 1.234/2012 — retenções e tratamento de situações específicas nos pagamentos.
  • Solução de Consulta Cosit nº 61/2020 — comprovação da condição de optante pelo Simples Nacional.
  • Acórdão TCU nº 964/2012-Plenário — regularidade fiscal e retenção de pagamento.
  • Secretaria do Tesouro Nacional — SIAFI — execução orçamentária, financeira, patrimonial e contábil.

URL de origem (modified on 29/09/26):https://www.licitacao.online/pagamentos